No tienes que cambiar automáticamente tu balanza por la entrada en aplicación de VeriFactu. La normativa española establece requisitos para determinados sistemas informáticos de facturación, pero eso no significa que cualquier aparato electrónico utilizado en un comercio deba sustituirse. La cuestión decisiva es averiguar qué equipo interviene realmente en la emisión de las facturas y si tu negocio está sujeto a las obligaciones del Real Decreto 1007/2023.
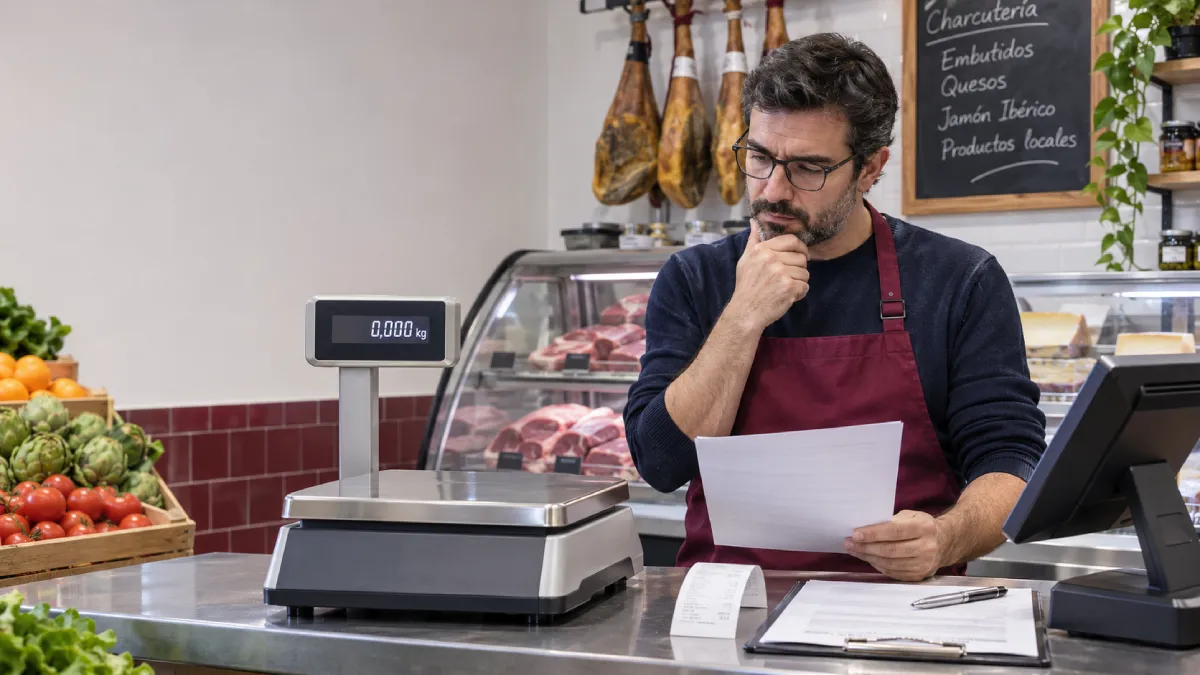
En una carnicería, una frutería o una pescadería pueden encontrarse configuraciones bastante diferentes. Hay establecimientos que utilizan la balanza exclusivamente para pesar productos y calcular su importe. Otros trabajan con equipos conectados a un terminal de punto de venta (TPV), mientras que algunas balanzas incorporan programas capaces de registrar operaciones y emitir directamente facturas simplificadas. Aunque desde el mostrador parezcan soluciones similares, sus consecuencias jurídicas pueden ser distintas.
Por eso, si te preguntas cómo saber si tengo que cambiar mi balanza por VeriFactu o adaptar el TPV, lo primero es examinar cómo funciona tu sistema de venta. A continuación, veremos qué exige Hacienda en cada supuesto, qué alternativas existen para conservar tus equipos y qué documentación deberías solicitar antes de invertir en una nueva solución.
¿Cuándo tienes que adaptar tu balanza a VeriFactu y cuándo puedes seguir utilizándola?
A tener en cuenta: Una balanza que únicamente pesa productos y calcula su precio no necesita adaptarse por esa función al Reglamento de Sistemas Informáticos de Facturación. Si el equipo también expide facturas simplificadas, su situación cambia. La obligación depende de las funciones que realiza, de cómo se organiza la facturación y del régimen aplicable al comerciante.
El Real Decreto 1007/2023 regula los requisitos que deben cumplir los sistemas informáticos utilizados para expedir facturas. Su finalidad es proteger la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación, dificultando que las operaciones puedan modificarse u ocultarse sin dejar constancia.
El artículo 1.2 de este reglamento define el sistema informático de facturación atendiendo a las funciones que desarrolla el conjunto de hardware y software. Entre ellas figuran la entrada de información, su conservación y su procesamiento dentro del procedimiento de expedición de facturas. Por tanto, la calificación no depende simplemente de que el aparato disponga de una pantalla, memoria o impresora (Ministerio de Hacienda y Función Pública, 2023).
Esta distinción tiene una consecuencia práctica: la obligación de adaptar un equipo no puede establecerse únicamente por sus características físicas o por su denominación comercial. Es necesario conocer su intervención efectiva en la facturación.
Si tu balanza solo pesa y la caja registradora emite la factura
Imagina una frutería en la que el dependiente coloca dos kilos de manzanas sobre una balanza electrónica. El aparato calcula el precio correspondiente y lo muestra en pantalla. Después, el comerciante introduce el importe en una caja registradora independiente, que reúne las compras y expide la factura simplificada.
En esta situación, la balanza funciona como instrumento de medida y cálculo. No es el equipo que expide la factura ni realiza las operaciones informáticas propias de la facturación.
La Agencia Estatal de Administración Tributaria analiza expresamente este supuesto en sus preguntas frecuentes sobre el ámbito de aplicación del reglamento. Su criterio es claro: cuando la balanza se utiliza exclusivamente para pesar y calcular importes, no constituye por sí misma un sistema informático de facturación (AEAT, 2026).
La revisión deberá centrarse en la caja registradora, siempre que el negocio esté comprendido en el ámbito del reglamento y ese dispositivo sea el utilizado para emitir las facturas.
Aquí aparece una precisión que merece atención. La AEAT también contempla el supuesto de una caja que entrega un justificante acumulado que no reúne la condición de factura simplificada. En ese caso, habrá que analizar si el comerciante tiene obligación de expedir factura y cómo está cumpliendo esa obligación. El nombre de «ticket» no resuelve, por sí solo, la naturaleza fiscal del documento.
Si la propia balanza emite la factura simplificada
La situación cambia cuando la balanza incorpora un programa que acumula productos, calcula el importe total de la compra y expide directamente la factura simplificada.
Es una configuración habitual en determinados mostradores de alimentación. El dependiente pesa diferentes artículos, los incorpora a una operación de venta y, al finalizar, el propio equipo imprime el documento fiscal correspondiente.
Si la balanza realiza esas funciones, puede tener la consideración de sistema informático de facturación. Así lo reconoce expresamente la Agencia Tributaria, que diferencia estos equipos de las balanzas utilizadas exclusivamente como instrumentos auxiliares de medida (AEAT, 2026).
Ahora bien, imprimir una etiqueta de precio no equivale necesariamente a expedir una factura simplificada.
Una etiqueta puede contener el nombre del producto, el peso, el precio por kilogramo, el importe y un código de barras. Su finalidad habitual es identificar la mercancía o trasladar la información necesaria para realizar posteriormente el cobro.
La factura simplificada, en cambio, documenta fiscalmente una operación y debe reunir los requisitos establecidos por la regulación de facturación aplicable.
Para identificar qué documento estás emitiendo, comprueba:
- Si la balanza imprime únicamente etiquetas destinadas a identificar productos.
- Si registra una operación completa y genera un documento final de venta.
- Si ese documento incorpora los datos fiscales exigibles a una factura simplificada.
- Si permite gestionar numeración, anulaciones o rectificaciones vinculadas a la facturación.
Cuando el equipo desarrolla funciones propias de un sistema informático de facturación, habrá que estudiar su adaptación. Eso puede exigir modificar el software, actualizar componentes o cambiar de solución si el fabricante no ofrece una alternativa viable.
Lo que no puede afirmarse es que toda balanza con impresora deba desecharse. Esa conclusión carecería del análisis técnico y jurídico necesario.
Si utilizas una balanza conectada a un TPV
En muchos comercios, el sistema de venta combina una balanza electrónica con un TPV que recibe el peso, calcula el importe y gestiona el cobro.
La conexión puede funcionar de distintas maneras. En algunas instalaciones, la balanza transmite únicamente el peso del producto. En otras, envía también el precio calculado o datos que el programa de gestión utiliza para completar la operación.
La existencia de esa conexión no determina automáticamente qué dispositivo constituye el sistema informático de facturación. Hay que estudiar el funcionamiento del conjunto.
Si el TPV recibe los datos, registra la venta y emite la factura, será necesario comprobar la conformidad del programa que realiza esas operaciones. La balanza puede seguir desempeñando una función auxiliar, aunque esté conectada electrónicamente al terminal.
En cambio, si varios programas intervienen en la generación, conservación o procesamiento de la información fiscal, el proveedor deberá aclarar cómo se distribuyen esas funciones y qué componentes forman parte del sistema declarado conforme.
Antes de solicitar una sustitución, plantea estas tres preguntas:
- ¿Qué programa genera realmente la factura y el correspondiente registro de facturación?
- ¿La balanza se limita a enviar datos de pesaje o también gestiona información fiscal?
- ¿La actualización del TPV permite mantener operativa la balanza actual?
La respuesta técnica determinará qué parte de la instalación necesita revisión. Comprar un equipo nuevo antes de conocerla sería empezar la solución por el gasto.
¿Qué equipo debes revisar para cumplir la normativa?
Si utilizas una balanza electrónica en tu comercio, el primer paso es identificar qué dispositivo expide realmente las facturas. Explora los tres escenarios para saber qué sistema conviene revisar.
Árbol de decisión · Equipos comerciales
3 escenarios¿Qué dispositivo emite la factura simplificada?
Identifica cómo funciona la facturación de tu comercio.OPCIÓN 01 La caja registradora Mi balanza solo pesa y calcula precios. Consultar resultado
Equipo que debes revisar: la caja registradora y su sistema de facturación.
Si la balanza funciona únicamente como instrumento auxiliar de medida, no tiene que adaptarse por esa función al Real Decreto 1007/2023.
Comprueba si la caja expide las facturas correspondientes y si dispone de una solución conforme cuando el reglamento sea aplicable a tu negocio.
OPCIÓN 02 La propia balanza Mi balanza acumula productos y expide la factura final. Consultar resultado
Equipo que debes revisar: el sistema de facturación integrado en la balanza.
Si el aparato expide facturas simplificadas, puede tener la consideración de sistema informático de facturación.
Solicita al fabricante información sobre la versión del software, su declaración responsable y las posibilidades de actualización antes de sustituirlo.
OPCIÓN 03 El TPV conectado La balanza envía los datos a un terminal que gestiona la venta. Consultar resultado
Equipo que debes revisar: el programa que expide la factura y los componentes que lo integran.
La conexión entre dispositivos no determina por sí sola cuál debe adaptarse.
Pide al proveedor que identifique el programa responsable de la facturación y confirme la compatibilidad de la balanza después de actualizar el sistema.
Nota de alcance normativo: este árbol de decisión es orientativo. La obligación efectiva depende de las funciones del sistema, de la situación fiscal del comerciante y del ámbito de aplicación del Real Decreto 1007/2023. La selección de una opción no acredita el cumplimiento normativo.
Referencia normativa: Agencia Estatal de Administración Tributaria. Preguntas frecuentes sobre sistemas informáticos de facturación, incluidas las balanzas electrónicas y cajas registradoras. Consultar criterios de la AEAT
¿Es mejor actualizar la balanza, adaptar el TPV o comprar un equipo nuevo?
Idea clave: Antes de comprar una balanza nueva, comprueba si tu instalación admite una actualización de software y qué dispositivo expide realmente las facturas. En determinados comercios bastará con adaptar el TPV. En otros será necesario modificar el programa integrado en la balanza. La sustitución tendrá sentido cuando las alternativas disponibles no permitan satisfacer las necesidades legales y operativas del negocio.
La adaptación a los nuevos requisitos de facturación exige una decisión técnica que también tiene consecuencias económicas. Un equipo que funciona correctamente para pesar productos puede seguir siendo útil, incluso cuando el programa encargado de facturar necesita modificaciones.
El problema surge cuando se presenta la compra de maquinaria como una obligación general. El Real Decreto 1007/2023 establece condiciones para los sistemas informáticos incluidos en su ámbito, pero no ordena renovar indiscriminadamente los instrumentos de pesaje de los comercios.
Para valorar las alternativas, resulta útil distinguir tres posibilidades:
- Conservar la balanza y actualizar el TPV. Es una opción razonable cuando el sistema de facturación reside en el terminal y la balanza mantiene una función auxiliar.
- Actualizar el software de la balanza. Puede ser viable si el equipo incorpora funciones de facturación y el fabricante proporciona una versión adaptada.
- Sustituir el equipo. Será necesario estudiarlo cuando la configuración actual no pueda adaptarse, carezca del soporte requerido o no responda a las necesidades de funcionamiento del establecimiento.
La decisión debe apoyarse en información verificable. Una promesa comercial genérica no permite determinar si un programa cumple los requisitos reglamentarios.
Qué comprobar antes de gastar dinero en una sustitución
Empieza por identificar el modelo de balanza, su antigüedad, la versión del programa instalado y la empresa que proporciona el servicio técnico.
Con esa información podrás consultar si existe una actualización disponible. Algunos equipos permiten incorporar nuevas versiones de software o modificar determinados componentes. Otros presentan limitaciones técnicas que impiden hacerlo de manera razonable.
No debe darse por supuesto que un aparato antiguo es incompatible por definición. Tampoco sería prudente asegurar que cualquier equipo puede actualizarse.
La respuesta depende de su arquitectura, de los recursos disponibles y de las posibilidades reales de mantenimiento
Si necesitas comparar opciones de sustitución, puedes consultar distintas balanzas compatibles con VeriFactu y examinar sus configuraciones de pesaje, conectividad y facturación. Antes de escoger un modelo, solicita documentación que identifique el software incorporado y permita comprobar su adecuación a los requisitos aplicables.
Una denominación comercial relacionada con VeriFactu no demuestra por sí misma la conformidad jurídica de una solución concreta.
El coste de la adaptación tampoco termina necesariamente en la adquisición del aparato. Puede incluir licencias, configuración, formación del personal y servicios posteriores de mantenimiento.
Por eso, antes de aceptar un presupuesto, interesa conocer qué elementos forman parte del precio y qué obligaciones asumirá el proveedor después de la instalación.
También merece la pena comprobar si la actualización del TPV puede alterar la comunicación con la balanza existente. Una solución fiscalmente adecuada que deja de recibir correctamente los datos del pesaje puede provocar incidencias importantes en el funcionamiento diario del establecimiento.
Lo razonable es exigir una prueba del sistema completo, desde la lectura del peso hasta la expedición de la factura.
Qué características debe reunir una solución adecuada
Una solución destinada a un establecimiento que vende productos al peso debe responder a sus necesidades comerciales y, cuando incorpore un sistema informático de facturación, satisfacer los requisitos legales correspondientes.
El Real Decreto 1007/2023 exige que los registros de facturación conserven las propiedades necesarias para detectar modificaciones indebidas y seguir las operaciones realizadas por el sistema (Ministerio de Hacienda y Función Pública, 2023).
Entre las cuestiones relevantes figuran la generación de registros, su encadenamiento mediante huellas digitales y el tratamiento adecuado de las anulaciones.
Sin embargo, no todas las prestaciones que aparecen en los catálogos de maquinaria constituyen exigencias fiscales. Una pantalla táctil, una conexión inalámbrica o una impresora de determinadas características pueden resultar útiles para el comercio sin ser requisitos universales del reglamento.
Para evaluar una solución, diferencia estas dos categorías:
Requisitos relacionados con la facturación:
- Generación de los registros de facturación correspondientes.
- Integridad y trazabilidad de la información registrada.
- Tratamiento adecuado de anulaciones y rectificaciones.
- Capacidad de remisión de los registros en los términos reglamentarios.
- Incorporación del código QR en las facturas cuando corresponda.
- Disponibilidad de la declaración responsable del sistema.
Características prácticas del equipamiento:
- Compatibilidad con el TPV y el programa de gestión utilizado.
- Posibilidad de imprimir las etiquetas y documentos que necesita el establecimiento.
- Conectividad adecuada para compartir información entre dispositivos.
- Facilidad de utilización por parte del personal.
- Disponibilidad de repuestos, mantenimiento y asistencia técnica.
- Capacidad para continuar trabajando ante incidencias ordinarias de funcionamiento.
No conviene confundir ambas categorías. Una balanza puede ser excelente desde el punto de vista comercial y necesitar una adaptación de su software de facturación. También puede ocurrir que sus funciones de pesaje sean perfectamente válidas y que la obligación fiscal corresponda a otro dispositivo.
Hay otra distinción especialmente relevante: VERI*FACTU no es la única modalidad admitida por el reglamento.
Los sistemas VERI*FACTU remiten los registros de facturación a la Agencia Tributaria de forma automática y continuada. Los sistemas que funcionan sin acogerse a esa modalidad deben satisfacer los requisitos que les corresponden, incluidos los relativos a la conservación, firma electrónica y registros de eventos.
La elección afecta a la configuración técnica, al tratamiento de los datos y a la gestión de posibles incidencias de conexión. Por eso, no debe presentarse una conexión permanente a Internet como obligación idéntica para cualquier balanza comercial.
El artículo 16 del Real Decreto 1007/2023 diferencia expresamente el funcionamiento de los sistemas verificables y establece determinadas particularidades respecto de los requisitos generales (Ministerio de Hacienda y Función Pública, 2023).
Antes de escoger una solución, solicita que te expliquen qué modalidad utiliza y cuáles son sus consecuencias operativas.
Qué garantías debes solicitar al proveedor
La documentación del sistema es uno de los aspectos más relevantes de la adaptación.
El artículo 13 del Reglamento aprobado por el Real Decreto 1007/2023 establece que corresponde al productor certificar la conformidad del sistema informático mediante una declaración responsable.
La Orden HAC/1177/2024 desarrolla el contenido de ese documento. Su artículo 15 exige identificar el programa, su código, la versión concreta y los componentes que forman parte del sistema, además de incorporar la información correspondiente al productor (Ministerio de Hacienda, 2024).
Esto significa que no basta con recibir una ficha comercial en la que aparezca una referencia genérica a VeriFactu.
La declaración responsable debe corresponder al sistema informático y a la versión que realmente vas a utilizar.
Además, si la instalación incorpora componentes de diferentes productores, será necesario examinar las declaraciones que correspondan según la configuración del conjunto.
No estamos ante una homologación individual de cada balanza expedida previamente por Hacienda. El modelo reglamentario se apoya en la declaración responsable del productor y en las facultades de comprobación de la Administración.
Para proteger los intereses del negocio, solicita por escrito:
- La identificación del sistema y su versión.
- La declaración responsable cuando resulte exigible.
- Las condiciones de actualización del programa.
- El alcance del mantenimiento contratado.
- La compatibilidad documentada con los dispositivos instalados.
- El procedimiento previsto para gestionar incidencias.
También deberías comprobar los requisitos metrológicos aplicables al instrumento de pesaje. La adecuación fiscal del programa y la conformidad del aparato como instrumento de medida son cuestiones diferentes. Cumplir una no permite presumir automáticamente la otra.
La demostración práctica debe incluir las operaciones habituales del comercio: pesaje, cobro, impresión de documentos, corrección de errores y cierre de ventas.
Si el proveedor no puede explicar qué software factura, qué versión suministra o cómo se generan los registros exigidos, todavía no tienes información suficiente para tomar una decisión de compra fundamentada.
Antes de comprar una balanza: ocho comprobaciones
No es necesario sustituir un equipo sin revisar primero sus funciones y las posibilidades de actualización. Utiliza esta lista para contrastar la información con el fabricante o proveedor antes de tomar una decisión.
Lista de verificación previa a la compra
8 comprobacionesNota de alcance: esta herramienta organiza las comprobaciones previas a la compra. Completar las ocho casillas no constituye una certificación de conformidad ni sustituye la revisión fiscal, normativa o técnica correspondiente. Las selecciones no se envían ni se guardan mediante este componente y pueden perderse al recargar la página.
Qué plazos y obligaciones debes confirmar antes de tomar una decisión
Qué debes saber: Conforme al calendario normativo consultado el 1 de noviembre de 2026, los contribuyentes comprendidos en el artículo 3.1.a) del Real Decreto 1007/2023 deben adaptar sus sistemas antes del 1 de enero de 2027. Para el resto de obligados del artículo 3.1, el plazo llega hasta antes del 1 de julio de 2027. Existen exclusiones y particularidades que deben examinarse individualmente.
Conocer las fechas es necesario, pero no basta para saber qué obligaciones corresponden a un comercio.
Primero hay que determinar si el empresario está comprendido en el ámbito de aplicación del reglamento. Después, corresponde identificar qué sistema utiliza para expedir facturas y qué adaptaciones necesita.
La Agencia Tributaria recuerda que el reglamento afecta a empresarios y profesionales que emplean sistemas informáticos para facturar cuando concurren las condiciones de aplicación previstas. También aclara que esta regulación no modifica por sí misma las obligaciones sustanciales de expedición de facturas (AEAT, 2026).
Por tanto, el análisis debe partir de las operaciones realizadas por el establecimiento y del modo en que se documentan.
Las fechas de aplicación y las posibles excepciones
El Real Decreto-ley 15/2025, de 2 de diciembre, modificó la disposición final cuarta del Real Decreto 1007/2023 y amplió los plazos para adaptar los sistemas informáticos de facturación (Jefatura del Estado, 2025).
Conforme al texto consolidado consultado, el calendario distingue los siguientes grupos:
- Antes del 1 de enero de 2027: los contribuyentes sujetos al Impuesto sobre Sociedades incluidos en el artículo 3.1.a) del reglamento.
- Antes del 1 de julio de 2027: el resto de obligados tributarios comprendidos en el artículo 3.1, entre los que se encuentran numerosos empresarios individuales y profesionales autónomos.
- Productores y comercializadores: cuentan con un régimen de adaptación específico, relacionado con el plazo previsto desde la entrada en vigor de la orden técnica y con las obligaciones derivadas del mantenimiento de sistemas.
Estas fechas deben distinguirse de la entrada en vigor original del reglamento y de las obligaciones que corresponden a los fabricantes.
También hay que examinar las exclusiones.
La Agencia Tributaria identifica determinados supuestos en los que no resulta aplicable el Reglamento de Sistemas Informáticos de Facturación, entre ellos los contribuyentes acogidos al Suministro Inmediato de Información (SII) y quienes facturan exclusivamente de forma manual, siempre dentro de las condiciones correspondientes (AEAT, 2026).
Las particularidades territoriales también importan. Los contribuyentes sometidos a normativa tributaria foral en el País Vasco o Navarra deben atender al régimen que les corresponda, de acuerdo con las reglas de atribución competencial aplicables.
La normativa contempla igualmente la posibilidad de resoluciones específicas de no aplicación en circunstancias previstas reglamentariamente. No se trata de una exención que pueda presumirse sin más.
Para un pequeño comercio, esto significa que la forma jurídica, el régimen tributario y el procedimiento de facturación deben revisarse antes de establecer una fecha límite concreta para sus equipos.
El hecho de tener una balanza electrónica no convierte automáticamente al establecimiento en obligado a sustituirla.
Cómo comprobar que tu solución cumple lo que necesita el negocio
Una vez identificado el sistema que expide las facturas, el siguiente paso es contrastar su situación con las exigencias reglamentarias.
Puedes empezar solicitando un inventario sencillo de los dispositivos utilizados en el punto de venta. No hace falta convertir la revisión en una auditoría tecnológica desproporcionada; se trata de saber qué aparato realiza cada operación.
Una comprobación ordenada puede seguir esta secuencia:
- Identifica el emisor de las facturas. Determina si la factura se genera desde la balanza, desde una caja o mediante un programa de TPV.
- Examina el ámbito de aplicación. Comprueba con tu asesor la situación fiscal del negocio y las posibles exclusiones.
- Solicita la información del software. Obtén su denominación, versión y declaración responsable cuando corresponda.
- Comprueba cómo funciona la facturación. Verifica la expedición del documento, la generación de registros y el tratamiento de las modificaciones.
- Consulta las posibilidades de adaptación. Pregunta al fabricante qué equipos pueden conservarse y qué actualizaciones están disponibles.
- Documenta la decisión. Conserva presupuestos, especificaciones, comunicaciones técnicas y condiciones de mantenimiento.
Este último punto suele recibir menos atención de la que merece.
Una consulta técnica respondida por escrito puede ayudarte a identificar qué solución te ha ofrecido el proveedor y bajo qué condiciones. También facilita las posteriores revisiones del sistema cuando cambian sus versiones o se incorporan nuevos dispositivos.
La documentación no sustituye el cumplimiento material de las obligaciones. Un sistema declarado conforme debe funcionar realmente de acuerdo con los requisitos que le resulten aplicables.
De igual modo, el comerciante no queda automáticamente liberado de sus responsabilidades porque el proveedor haya afirmado que la solución es adecuada. El artículo 6 del Real Decreto 1007/2023 mantiene la responsabilidad del obligado tributario incluso cuando determinadas tareas de cumplimiento se realizan a través de terceros (Ministerio de Hacienda y Función Pública, 2023).
En negocios con varias cajas, programas interconectados o equipos que realizan diferentes funciones, es especialmente útil revisar la instalación con el responsable técnico y el asesor fiscal. Cada uno puede aclarar aspectos que el otro no tiene por qué conocer.
Y hay algo que debería quedar fuera de cualquier negociación: aceptar como argumento suficiente que un sistema está «preparado para VeriFactu» sin precisar qué significa esa afirmación.
La decisión debe apoyarse en las funciones reales del equipo, el software instalado y la documentación que acredita su adecuación reglamentaria.
La respuesta a la pregunta inicial depende de identificar qué dispositivo expide las facturas en tu establecimiento. Si la balanza se limita a pesar y calcular importes, puede seguir utilizándose sin adaptación por esa función, mientras se revisa el sistema encargado de facturar. Si incorpora funciones de facturación, habrá que comprobar las posibilidades de actualizarlo.
Antes de sustituir maquinaria que todavía funciona, solicita información al proveedor y confirma con tu asesor las obligaciones aplicables al negocio. Una decisión bien documentada puede evitar gastos innecesarios y reducir los riesgos derivados de una adaptación incompleta.
Referencias consultadas:
- Agencia Estatal de Administración Tributaria. (2026, 21 de octubre). Preguntas frecuentes (FAQ): Cuestiones generales: ámbitos de aplicación. Sede Electrónica de la Agencia Tributaria.
- Jefatura del Estado. (2025, 2 de diciembre). Real Decreto-ley 15/2025, por el que se adoptan medidas urgentes para favorecer la actividad inversora de las entidades locales y de las comunidades autónomas, y por el que se modifica el Real Decreto 1007/2023. Boletín Oficial del Estado, núm. 290, de 3 de diciembre de 2025.
- Ministerio de Hacienda. (2024, 17 de octubre). Orden HAC/1177/2024, por la que se desarrollan las especificaciones técnicas, funcionales y de contenido referidas en el Reglamento de Sistemas Informáticos de Facturación. Boletín Oficial del Estado, núm. 260, de 28 de octubre de 2024.
- Ministerio de Hacienda y Función Pública. (2023, 5 de diciembre). Real Decreto 1007/2023, por el que se aprueba el Reglamento que establece los requisitos que deben adoptar los sistemas y programas informáticos o electrónicos que soporten los procesos de facturación de empresarios y profesionales. Boletín Oficial del Estado, núm. 291, de 6 de diciembre de 2023.