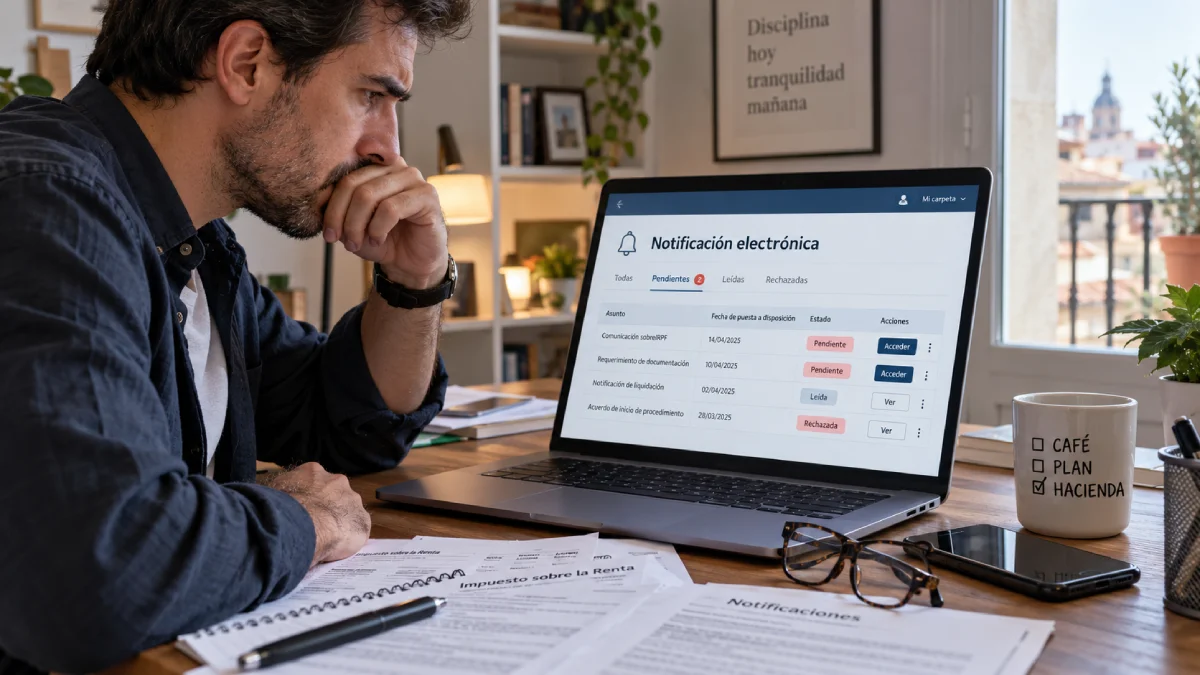
Entras en la sede electrónica de Hacienda, revisas tus comunicaciones y descubres una notificación que lleva más de diez días esperando. Incluso puede aparecer como rechazada. Si estabas obligado a recibirla electrónicamente o habías elegido expresamente ese canal, la ley permite considerarla notificada una vez transcurrido el plazo legal sin acceder a su contenido. La respuesta a qué hacer si no he abierto una notificación electrónica de Hacienda en 10 días empieza por consultar el documento, descargar el justificante y comprobar las fechas. No abrirlo no genera automáticamente una multa, pero puede tener consecuencias importantes (BOE, 2015).
Es comprensible que una notificación de la Agencia Tributaria provoque preocupación, especialmente cuando descubres que el plazo de acceso ha terminado. Ahora bien, hay una diferencia jurídica que merece toda tu atención: que Hacienda considere practicada una notificación no significa necesariamente que hayas perdido el derecho a presentar alegaciones, pagar una deuda o recurrir una resolución. Cada actuación tiene sus propios plazos y condiciones.
Lo importante es abandonar las suposiciones y comprobar qué ha ocurrido realmente. A continuación, veremos cómo se cuentan los diez días naturales, dónde recuperar una notificación electrónica caducada, qué consecuencias pueden derivarse de su contenido y qué opciones debes examinar para proteger tus derechos.
¿Qué ocurre si no abres una notificación electrónica de Hacienda?
A tener en cuenta: Si una notificación electrónica es obligatoria para ti o has elegido expresamente recibirla por ese medio, dejar transcurrir diez días naturales sin acceder a su contenido puede provocar que se entienda rechazada. Hacienda podrá continuar el procedimiento, aunque eso no significa que exista automáticamente una sanción ni que todas las vías de defensa hayan desaparecido.
La Agencia Tributaria utiliza las notificaciones electrónicas para comunicar actuaciones con efectos jurídicos. Puede tratarse de un requerimiento de información, una propuesta de liquidación, el inicio de un procedimiento sancionador o una resolución que afecta directamente a tus obligaciones tributarias.
El problema aparece cuando se confunde la falta de lectura con la inexistencia de la notificación. Que desconozcas personalmente su contenido no significa que la Administración tenga que esperar indefinidamente a que decidas consultarlo.
Precisamente para evitar esa incertidumbre, la legislación establece cuándo se considera realizada una notificación electrónica y bajo qué circunstancias puede producir efectos sin que el destinatario haya abierto el documento.
Cuándo se considera rechazada una notificación electrónica
El artículo 43.2 de la Ley 39/2015 establece que las notificaciones electrónicas obligatorias o expresamente elegidas por el interesado se entienden rechazadas cuando transcurren diez días naturales desde su puesta a disposición sin acceder al contenido (BOE, 2015).
Este mecanismo recibe el nombre de rechazo presunto o tácito. No supone que hayas manifestado expresamente tu voluntad de rechazar nada. Significa que la ley atribuye determinadas consecuencias a la falta de acceso durante el periodo establecido.
El artículo 41.5 de la misma ley dispone que, cuando se produce el rechazo de una notificación, debe hacerse constar en el expediente y se considera realizado el trámite correspondiente. A partir de ese momento, la Administración puede continuar el procedimiento conforme a las reglas aplicables.
Debes distinguir tres situaciones:
- Notificación pendiente: sigue dentro del periodo legal de acceso. Si entras y abres su contenido, la notificación se practica en ese momento.
- Notificación rechazada o expirada: ha transcurrido el periodo legal sin acceso y concurren los requisitos para considerarla notificada.
- Notificación consultada posteriormente: puedes conocer su contenido, pero la consulta tardía no modifica automáticamente la fecha en que ya produjo efectos jurídicos.
Por eso, el estado que aparece en el buzón electrónico es importante, aunque no determina por sí mismo todas las consecuencias tributarias.
Una notificación puede considerarse válidamente practicada y todavía quedar plazo para presentar un recurso. También puede suceder que ese plazo haya terminado. La diferencia depende del acto recibido y de las fechas concretas, no de una interpretación improvisada del mensaje que aparece en pantalla.
Quién está obligado a recibir estas notificaciones
El artículo 14 de la Ley 39/2015 distingue entre quienes pueden elegir cómo relacionarse con la Administración y quienes están obligados a hacerlo electrónicamente.
Entre los sujetos obligados se encuentran:
- Las personas jurídicas, incluidas las sociedades mercantiles.
- Las entidades sin personalidad jurídica.
- Los profesionales que ejercen actividades sujetas a colegiación obligatoria, respecto de las actuaciones vinculadas a su actividad profesional.
- Quienes representan a personas o entidades obligadas a utilizar medios electrónicos.
- Otros colectivos afectados por obligaciones específicas establecidas reglamentariamente.
Las personas físicas, con carácter general, pueden elegir el canal de relación con la Administración cuando ninguna disposición les impone utilizar medios electrónicos.
Esto tiene una consecuencia especialmente importante: ser autónomo no implica automáticamente estar obligado a recibir electrónicamente todas las notificaciones de Hacienda. Hay que comprobar la actividad ejercida, el procedimiento y la normativa tributaria aplicable.
Tampoco debes confundir el correo electrónico de aviso con la notificación oficial. El artículo 41.6 de la Ley 39/2015 establece que la falta de envío del aviso informativo no impide, por sí misma, la validez de una notificación correctamente practicada.
Puedes no haber recibido ningún correo y encontrarte con una notificación jurídicamente eficaz. Una situación desagradable, desde luego, pero perfectamente contemplada por la normativa.
Antes de asumir que Hacienda ha notificado correctamente, comprueba tres circunstancias: si estabas obligado a recibir esa comunicación electrónicamente, si habías elegido voluntariamente ese canal y si la puesta a disposición se realizó correctamente.
Estas verificaciones son especialmente relevantes cuando existen dudas sobre el destinatario, la representación o el procedimiento utilizado.
Cómo se cuentan los diez días naturales y cuándo empiezan los demás plazos
Idea clave: Los diez días naturales se utilizan para determinar cuándo una notificación electrónica puede considerarse rechazada por falta de acceso. Empiezan a contarse el día siguiente al de su puesta a disposición. Después deben calcularse los plazos propios del documento recibido, que pueden corresponder a alegaciones, pagos o recursos y tienen reglas diferentes.
Una de las equivocaciones más perjudiciales consiste en tratar todos los plazos de Hacienda como si fueran iguales. El periodo para acceder a una notificación electrónica es una cuestión. El tiempo disponible para responder al requerimiento o recurrir una resolución constituye otra completamente distinta.
La Ley 39/2015 regula la práctica de las notificaciones y el cómputo administrativo general. En materia tributaria intervienen, además, las especialidades establecidas en la Ley 58/2003, General Tributaria.
Si mezclas esas reglas, puedes adelantar indebidamente un vencimiento o creer que todavía tienes tiempo cuando el plazo aplicable ha terminado.
Días naturales, puesta a disposición y acceso al contenido
La expresión diez días naturales significa que se incluyen sábados, domingos y festivos. No debes excluirlos como sucede, con carácter general, en los plazos administrativos fijados por días hábiles.
El artículo 30 de la Ley 39/2015 recoge las reglas generales de cómputo. Sin embargo, el artículo 43.2 establece expresamente un periodo de diez días naturales para el rechazo presunto de determinadas notificaciones electrónicas.
Existe una precisión jurisprudencial especialmente relevante.
El Tribunal Supremo, en su Sentencia 740/2026, de 12 de junio, recurso de casación 1735/2023, ECLI:ES:TS:2026:2935, establece que el plazo comienza a contarse el día siguiente al de la puesta a disposición del documento, respetando íntegramente los diez días naturales previstos legalmente (Tribunal Supremo, 2026).
Es una cuestión de enorme importancia práctica. Contar como primer día aquel en que Hacienda deposita el documento puede reducir indebidamente el plazo legal y alterar el cálculo posterior de una impugnación.
Por ejemplo, imagina que una notificación se pone a tu disposición el 1 de marzo:
- El 1 de marzo es la fecha de puesta a disposición.
- El 2 de marzo comienza el cómputo.
- El 11 de marzo es el décimo día natural.
- Si transcurren íntegramente esos diez días sin acceso y resulta aplicable el rechazo presunto, la notificación se entiende practicada el 12 de marzo.
El ejemplo es ilustrativo. La fecha y hora efectivas del justificante y las circunstancias del procedimiento deben examinarse en cada expediente.
Qué ocurre después de los diez días
Una vez que la notificación se considera practicada, comienzan a producirse los efectos jurídicos previstos para el acto comunicado.
Eso no significa que todos los procedimientos concedan otro plazo de diez días. Una resolución tributaria susceptible de recurso de reposición tiene, con carácter general, un mes para recurrirse, contado conforme al artículo 223 de la Ley General Tributaria.
Las reclamaciones económico-administrativas tienen también, con carácter general, un plazo de interposición de un mes en los supuestos previstos por el artículo 235. Estos plazos están sujetos a sus propias reglas y a las particularidades del acto impugnado (BOE, 2003).
En el caso de un requerimiento de información o una propuesta de sanción, debes consultar el plazo específico indicado en el documento y la normativa que regula esa actuación.
La siguiente cronología permite visualizar cómo se relacionan estas fases.
Cronología de una notificación electrónica de Hacienda
Desde que Hacienda pone una notificación a tu disposición hasta que puede considerarse rechazada por falta de acceso, existen cuatro momentos que conviene distinguir. Despliega cada etapa para conocer sus efectos jurídicos.
-
Primera faseDía de puesta a disposición
Depósito de la notificación
Hacienda pone el documento a tu disposición en el canal electrónico legalmente habilitado. La fecha de ese depósito es la referencia inicial del procedimiento.
Ver efectos jurídicos
Comprueba la fecha y hora de puesta a disposición que figuran en el justificante electrónico.
El aviso por correo electrónico o SMS no equivale a la notificación oficial. La ausencia de ese aviso no impide, por sí sola, que la notificación sea jurídicamente válida.
-
Segunda faseDías 1 a 10
Periodo de acceso
El cómputo comienza al día siguiente de la puesta a disposición. Se cuentan diez días naturales, incluidos sábados, domingos y festivos.
Ver efectos jurídicos
Si accedes al contenido durante ese periodo, la notificación se entiende practicada en el momento del acceso.
La STS 740/2026, de 12 de junio, confirma que el día de la puesta a disposición no se cuenta como primero y que deben transcurrir íntegramente los diez días.
-
Tercera faseTras diez días completos
Rechazo presunto
Si no has accedido al contenido y se cumplen los requisitos legales, la notificación se entiende rechazada una vez transcurrido íntegramente ese periodo.
Ver efectos jurídicos
El artículo 43.2 de la Ley 39/2015 contempla este efecto cuando la notificación electrónica es obligatoria o ha sido elegida expresamente por el interesado.
La mera disponibilidad electrónica de un documento no significa que esta regla se aplique automáticamente a cualquier destinatario.
-
Cuarta faseEfectos posteriores
Continuación del procedimiento
Una vez practicada la notificación por acceso o por rechazo presunto, debes identificar el acto comunicado y calcular sus plazos propios.
Ver efectos jurídicos
Los plazos para pagar, formular alegaciones o presentar recursos dependen del documento recibido y de la normativa aplicable al procedimiento.
Acceder tarde al documento no reinicia por sí solo los plazos ya iniciados. Es importante revisar la fecha en la que la notificación adquirió efectos jurídicos.
Los diez días naturales se refieren al periodo previsto para acceder a una notificación electrónica antes de que pueda producirse su rechazo presunto. Los plazos para responder al acto notificado son diferentes y pueden calcularse en días hábiles, días naturales o meses, según el procedimiento. Por tanto, no debes trasladar automáticamente la regla de los diez días al plazo de un recurso o requerimiento.
La cronología ayuda a identificar el momento en el que una comunicación puede adquirir eficacia jurídica. Sin embargo, si necesitas calcular una fecha de vencimiento real, resulta imprescindible partir del justificante y aplicar las reglas correspondientes al procedimiento tributario.
El plazo de acceso y el plazo para defenderte son cuestiones diferentes. La sentencia del Tribunal Supremo de junio de 2026 demuestra que un error de un solo día puede resultar decisivo cuando se discute si un recurso fue presentado a tiempo (Tribunal Supremo, 2026).
Cómo consultar una notificación de Hacienda aunque ya aparezca como rechazada
Qué debes saber: Una notificación electrónica rechazada por el transcurso de los diez días puede seguir siendo consultable en los servicios oficiales de la Agencia Tributaria o en la Dirección Electrónica Habilitada Única. Recuperar el documento no elimina los efectos jurídicos que ya se hayan producido, pero permite comprobar su contenido, identificar los plazos aplicables y decidir cómo actuar.
Descubrir que una notificación ha caducado puede llevarte a pensar que el documento ha desaparecido. Afortunadamente, el funcionamiento del sistema es distinto. La Agencia Tributaria dispone de servicios para consultar comunicaciones que ya no aparecen entre las pendientes de acceso.
La guía oficial de consulta de notificaciones y comunicaciones explica cómo localizar documentos mediante criterios de búsqueda, incluidos el rango de fechas, el tipo de comunicación y su estado de lectura (Agencia Tributaria, 2026).
Esto permite recuperar información especialmente relevante cuando han transcurrido varios días desde que la notificación se consideró practicada.
Acceder a la sede electrónica de Hacienda o a la DEHú
La primera actuación debe ser acceder directamente a los servicios oficiales. No necesitas utilizar los enlaces incluidos en un mensaje de correo electrónico que no reconoces.
Para consultar tus notificaciones, sigue estos pasos:
- Entra en la sede electrónica de la Agencia Tributaria. Accede al área personal y localiza el apartado «Mis notificaciones».
- Identifícate mediante un sistema admitido. Según el servicio y tu situación, podrás utilizar Cl@ve, certificado electrónico, DNI electrónico u otros sistemas habilitados.
- Abre la consulta de notificaciones y comunicaciones. Si el documento ya no figura entre los pendientes, utiliza el buscador.
- Revisa los filtros disponibles. Puedes buscar por rango de fechas, tipo de documento, número de certificado o estado de lectura.
- Accede al documento y descarga la documentación disponible. Conserva el contenido de la notificación y su correspondiente justificante.
Si necesitas consultar comunicaciones recibidas a través de la Dirección Electrónica Habilitada Única (DEHú), entra en ese servicio oficial y revisa el apartado de notificaciones realizadas, donde pueden figurar comunicaciones aceptadas, rechazadas o expiradas.
Hay un detalle que merece atención: el buscador de la Agencia Tributaria puede aplicar criterios de visualización que dificulten localizar documentos antiguos. Por ejemplo, su guía explica que determinadas comunicaciones anteriores se consideran leídas a efectos del filtro de búsqueda, aunque no necesariamente hayas consultado personalmente su contenido.
Por ese motivo, si no encuentras una notificación, amplía el rango de fechas y evita limitar la búsqueda exclusivamente a las comunicaciones marcadas como no leídas.
La documentación oficial también permite consultar notificaciones cuando actúas como representante debidamente apoderado, dentro del ámbito de las facultades conferidas (Agencia Tributaria, 2026).
Qué datos debes revisar antes de responder
Una vez recuperado el documento, dedica unos minutos a examinarlo completo. Es posible que la primera página contenga información general y que las instrucciones relevantes aparezcan al final, en los anexos o en el apartado de recursos.
Los datos que debes identificar son:
- Órgano emisor: qué dependencia de la Agencia Tributaria ha emitido la comunicación.
- Número de expediente: la referencia que permite identificar el procedimiento.
- Fecha de puesta a disposición: cuándo se depositó electrónicamente la notificación.
- Fecha de acceso o rechazo: cuándo se considera practicada.
- Objeto del documento: qué actuación comunica Hacienda y qué exige, en su caso.
- Plazo aplicable: hasta cuándo puedes realizar la actuación correspondiente.
- Vías de impugnación: qué recurso o reclamación procede, ante qué órgano y dentro de qué plazo.
El justificante electrónico es especialmente importante porque permite acreditar las fechas y horas relevantes. El artículo 42 del Real Decreto 203/2021 regula la constancia del acceso o rechazo de las notificaciones practicadas electrónicamente (BOE, 2021).
Si el documento se refiere a una liquidación, revisa el importe, el periodo tributario afectado y la fecha de pago. Cuando se trate de una sanción, comprueba si has recibido una propuesta, un acuerdo de inicio o una resolución sancionadora.
Tampoco descartes que existan comunicaciones anteriores relacionadas con el mismo expediente. Una notificación aislada puede ofrecer una imagen incompleta de lo que está ocurriendo.
Finalmente, presta atención a posibles intentos de suplantación de identidad. Hacienda no necesita que introduzcas tus credenciales en una página desconocida para que puedas consultar tus notificaciones. Accede desde el portal oficial y verifica la autenticidad del documento antes de facilitar datos personales o realizar pagos.
Qué hacer si ha pasado el plazo: requerimientos, sanciones y posibles errores
En pocas palabras: Si los diez días han transcurrido, lo primero es determinar qué acto te ha comunicado Hacienda. Las consecuencias varían según se trate de un requerimiento, una liquidación, una sanción o una resolución recurrible. Además, cuando existan irregularidades relevantes en la notificación, puede ser necesario revisar su validez antes de asumir que el procedimiento es definitivo.
Cuando alguien busca Qué hacer si no he abierto una notificación electrónica de Hacienda en 10 días, suele preocuparse principalmente por las consecuencias económicas. Es razonable, aunque el análisis jurídico debe comenzar por una cuestión anterior: determinar qué documento ha emitido la Administración.
La falta de acceso durante el plazo legal no constituye, por sí misma, una infracción tributaria sancionable. La situación puede complicarse si el contenido de la notificación exigía realizar una actuación y el contribuyente ha dejado transcurrir el plazo correspondiente.
La Ley General Tributaria establece consecuencias diferentes para las obligaciones de información, las liquidaciones, las deudas pendientes y los procedimientos sancionadores (BOE, 2003).
Por eso, antes de presentar cualquier escrito, necesitas identificar la fase exacta del procedimiento y comprobar si Hacienda ha realizado actuaciones posteriores.
Qué cambia según el documento que hayas recibido
Si se trata de un requerimiento de información, debes revisar qué datos o documentos solicita la Administración y hasta cuándo podían entregarse.
No responder a un requerimiento puede provocar que el procedimiento continúe sin disponer de la información solicitada. En determinadas circunstancias, el incumplimiento de obligaciones de información también puede dar lugar a responsabilidades tributarias específicas.
Si el plazo ha terminado, comprueba si existe un nuevo requerimiento, una propuesta de resolución o alguna actuación posterior. Presentar documentación fuera de plazo puede ser relevante en determinadas circunstancias, pero no garantiza que Hacienda tenga que admitirla como presentada tempestivamente.
Si has recibido una liquidación tributaria, la cuestión principal será determinar si todavía estás dentro del periodo voluntario de pago y si el acto puede recurrirse.
La Ley General Tributaria regula los plazos de ingreso y las consecuencias del comienzo del periodo ejecutivo. Cuando una deuda no se satisface dentro del plazo correspondiente pueden surgir recargos y actuaciones recaudatorias.
Sin embargo, sería incorrecto afirmar que una notificación electrónica rechazada provoca inmediatamente un embargo. Para llegar a esa situación deben concurrir los presupuestos legalmente establecidos y seguirse el procedimiento correspondiente.
Si el documento pertenece a un procedimiento sancionador, necesitas distinguir entre una propuesta de sanción y una resolución que impone definitivamente una sanción administrativa.
En la primera situación puede existir un plazo para formular alegaciones. En la segunda, el análisis se centra especialmente en la impugnación, la situación del procedimiento y las consecuencias que pueda tener una determinada decisión.
Si has recibido una resolución recurrible, resulta prioritario examinar el pie de recursos.
Los artículos 222 y 223 de la Ley General Tributaria regulan el recurso potestativo de reposición, que tiene, con carácter general, un plazo de un mes. El artículo 235 establece el plazo general de interposición de las reclamaciones económico-administrativas.
Debes identificar qué vía corresponde al acto concreto. No es correcto presentar recursos indiscriminadamente esperando que alguno interrumpa los demás plazos.
Cuándo revisar posibles defectos en la notificación
La existencia de un registro informático que indique «notificación rechazada» no impide examinar si la actuación administrativa respetó las exigencias legales.
El análisis puede ser especialmente relevante cuando existen dudas razonables sobre el destinatario, el canal empleado, la representación o una incidencia técnica suficientemente acreditada.
Entre las cuestiones que merecen revisión se encuentran las siguientes:
- Si el contribuyente estaba realmente obligado a recibir electrónicamente aquella notificación.
- Si había elegido expresamente ese medio de comunicación.
- Si la notificación se puso a disposición del destinatario correcto.
- Si la Administración respetó la representación o el domicilio designado cuando resultaban jurídicamente relevantes.
- Si existen incidencias técnicas acreditadas que afectaron al acceso.
- Si las fechas utilizadas para calcular el rechazo presunto son correctas.
Ahora bien, una irregularidad formal no convierte automáticamente en nula una notificación. Para valorar sus efectos deben examinarse las circunstancias del expediente, la normativa aplicable y, cuando corresponda, la posible existencia de indefensión.
La resolución del Tribunal Económico-Administrativo Central de 25 de marzo de 2026, expediente 00/05861/2025, aborda la relevancia de las circunstancias concretas y del conocimiento efectivo de determinadas actuaciones administrativas al examinar problemas relacionados con la notificación (TEAC, 2026).
También debe diferenciarse una incidencia técnica oficial de una dificultad individual de acceso. El Real Decreto 203/2021 contempla determinadas medidas relacionadas con problemas técnicos que afectan al funcionamiento de los sistemas de notificaciones, pero eso no significa que cualquier error de contraseña o certificado digital permita recuperar automáticamente un plazo vencido.
La siguiente matriz ordena las comprobaciones iniciales según la situación en la que te encuentres.
Notificación de Hacienda: identifica tu situación y qué revisar primero
Las consecuencias de una notificación electrónica dependen del documento recibido, del momento del procedimiento y de las circunstancias del destinatario. Esta matriz reúne cinco situaciones habituales y las primeras actuaciones que conviene valorar. Despliega cada caso para consultar más comprobaciones.
| Situación detectada | Qué puede ocurrir | Primera actuación |
|---|---|---|
| Dentro de plazo Notificación sin abrir dentro del periodo de acceso | El plazo de acceso continúa corriendo. Si accedes al contenido antes de que se produzca el rechazo presunto, la notificación se practica en el momento del acceso. |
Accede al documento,
descárgalo y revisa
inmediatamente sus instrucciones.
Ver más comprobacionesConserva el justificante de acceso. Identifica qué actuación solicita Hacienda, cuál es el plazo para realizarla y desde qué fecha debe calcularse. |
| Posible rechazo presunto Notificación sin abrir tras diez días naturales | Si se cumplen los requisitos legales del rechazo presunto, la notificación puede considerarse practicada y el procedimiento continuar aunque no hayas abierto el documento. |
Recupera el documento
y calcula sus plazos
desde la fecha
jurídicamente correspondiente.
Ver más comprobacionesComprueba que los diez días naturales comenzaron al día siguiente de la puesta a disposición y que transcurrieron íntegramente. Verifica también si estabas obligado a recibir notificaciones electrónicas o habías elegido expresamente ese medio. |
| Requiere atención Requerimiento de información o documentación | Hacienda puede continuar las actuaciones sin la información solicitada y aplicar las consecuencias previstas legalmente según el procedimiento. |
Identifica la documentación
requerida y comprueba
el plazo disponible
para aportarla.
Ver más comprobacionesRevisa si Hacienda ha realizado actuaciones posteriores y si existe alguna vía procedimental para aportar la información o solicitar una ampliación cuando legalmente proceda. No presupongas que el plazo se amplía automáticamente. |
| Revisar plazos Liquidación o resolución sancionadora | Pueden verse afectados los plazos de pago, impugnación y las actuaciones posteriores del procedimiento, con consecuencias distintas según el acto notificado. |
Comprueba la fecha legal
de notificación,
el importe que corresponda
y las vías de recurso
indicadas en el documento.
Ver más comprobacionesDetermina la fase del procedimiento, el estado de la deuda y las consecuencias de las distintas actuaciones posibles. Valora solicitar asesoramiento especializado antes de pagar, presentar un recurso o dejar transcurrir un plazo relevante. |
| Posible incidencia Defecto de notificación o problema técnico | En determinadas circunstancias puede discutirse la validez o eficacia de la notificación. La existencia de una incidencia no implica por sí sola que el acto quede anulado. |
Conserva los justificantes,
mensajes de error
y demás pruebas disponibles
antes de plantear
una posible impugnación.
Ver más comprobacionesRevisa la obligación de recibir notificaciones electrónicas, la identidad del destinatario, la representación y las incidencias oficiales acreditadas. La mera alegación de un fallo técnico no invalida automáticamente una notificación. |
Antes de tomar una decisión, reúne el documento notificado, el justificante de puesta a disposición o acceso, las fechas relevantes y las comunicaciones posteriores relacionadas con el expediente. La fecha en la que descubriste la notificación no siempre coincide con aquella desde la que comienzan sus efectos jurídicos.
La utilidad de estas comprobaciones aumenta cuando has recibido una liquidación de importe relevante, una resolución sancionadora o una comunicación relacionada con un procedimiento de apremio.
En esas circunstancias, obtener asesoramiento tributario especializado puede ayudarte a determinar qué actuaciones siguen disponibles y cuáles presentan riesgos. También resulta recomendable una revisión profesional cuando sospechas que Hacienda ha utilizado un canal incorrecto o existe una discrepancia sobre la representación y las fechas de notificación.
Especialmente importante es actuar antes de que venza cualquier plazo todavía abierto. Una impugnación bien fundamentada puede resultar inútil si se presenta fuera de plazo, salvo que exista una razón jurídica que permita cuestionar ese vencimiento o acudir a una vía de revisión legalmente prevista.
Cómo evitar nuevas notificaciones sin leer y proteger tus derechos
A tener en cuenta: Revisar periódicamente los canales oficiales de la Agencia Tributaria, mantener actualizados los avisos electrónicos y organizar correctamente la representación puede reducir el riesgo de pasar por alto comunicaciones importantes. Además, determinados contribuyentes pueden solicitar días de cortesía, aunque esta medida tiene requisitos específicos y no permite recuperar retroactivamente una notificación ya vencida.
Una vez resuelta la situación inmediata, merece la pena establecer un sistema sencillo para evitar que vuelva a suceder.
La Agencia Tributaria permite gestionar determinados avisos y consultar las notificaciones disponibles mediante sus servicios electrónicos. Sin embargo, depender exclusivamente de los mensajes que llegan al correo personal no es una estrategia suficientemente segura.
Un correo puede acabar en la carpeta de spam, quedar bloqueado o pasar inadvertido. Y, como establece el artículo 41.6 de la Ley 39/2015, la ausencia del aviso no impide por sí misma que una notificación se considere válida.
Avisos, identificación electrónica y días de cortesía
La primera medida preventiva consiste en comprobar que puedes acceder correctamente a los servicios de la Agencia Tributaria.
Mantén operativo tu sistema de identificación, revisa los datos de contacto comunicados y establece una frecuencia razonable de consulta.
Puedes utilizar esta lista de comprobación:
- Confirmar que el certificado electrónico o DNI electrónico funciona correctamente.
- Revisar que los datos para recibir avisos están actualizados.
- Consultar periódicamente la sede electrónica de la AEAT y la DEHú.
- Guardar los documentos recibidos con sus respectivos justificantes.
- Comprobar si existe alguna notificación nueva antes de ausencias prolongadas.
- Verificar los poderes otorgados cuando otra persona gestiona tus comunicaciones.
Existe, además, una herramienta especialmente útil para ciertos contribuyentes: los días de cortesía de Hacienda.
La Agencia Tributaria permite que los usuarios incluidos en el sistema correspondiente de notificaciones electrónicas obligatorias, así como determinados suscriptores voluntarios, soliciten hasta 30 días por año natural durante los cuales no se pondrán a su disposición las notificaciones comprendidas en ese régimen.
La solicitud debe formularse con al menos siete días naturales de antelación al comienzo del periodo elegido.
Debes tener presentes tres limitaciones: hay que incluir los fines de semana que formen parte del periodo solicitado, la medida se aplica dentro del ámbito específicamente previsto por la AEAT y no impide que produzcan efectos las notificaciones que ya estaban puestas a disposición antes del inicio de los días de cortesía (Agencia Tributaria, 2026).
Por tanto, solicitar días de cortesía después de descubrir una notificación expirada no permite deshacer el rechazo presunto ya producido. Su finalidad es prevenir situaciones futuras.
Cuándo recurrir a representación o asistencia profesional
Si recibes numerosas comunicaciones tributarias o tienes dificultades para supervisar regularmente el buzón electrónico, puede resultar útil otorgar un apoderamiento a un profesional de confianza.
La Agencia Tributaria contempla mecanismos de representación para que una persona debidamente autorizada pueda acceder a determinadas notificaciones en nombre de otra. El apoderamiento general para recibir notificaciones se identifica mediante el ámbito GENERALNOT, sin perjuicio de las facultades concretas que deban comprobarse en cada situación (Agencia Tributaria, 2026).
Antes de delegar esta responsabilidad, es recomendable comprobar el alcance del poder, su vigencia y la forma en que el representante te comunicará las actuaciones recibidas.
La asistencia profesional cobra especial importancia cuando existen:
- Procedimientos de comprobación o inspección tributaria.
- Requerimientos que afectan a documentación económica relevante.
- Liquidaciones con cantidades significativas.
- Sanciones administrativas cuya impugnación deba valorarse.
- Actuaciones recaudatorias o de apremio.
- Posibles defectos de notificación que afecten al derecho de defensa.
Un asesor fiscal o abogado especializado puede revisar el expediente, reconstruir las fechas y analizar las posibilidades de actuación. Eso no equivale a garantizar que un recurso vaya a prosperar, pero permite adoptar decisiones apoyadas en el contenido real del procedimiento.
La prioridad debe mantenerse incluso cuando el problema parezca solucionado: conservar la documentación, identificar los vencimientos y comprobar regularmente los canales oficiales.
Descubrir una notificación electrónica de Hacienda después de diez días no significa necesariamente que todo esté perdido. Significa que debes actuar con rapidez y, sobre todo, con precisión.
La legislación permite que determinadas notificaciones produzcan efectos sin haber sido abiertas. Sin embargo, también establece requisitos para su validez y plazos específicos para ejercer los derechos que correspondan al contribuyente.
Si te encuentras en esta situación, consulta el documento, recupera el justificante y comprueba qué actuaciones siguen disponibles. No presupongas una sanción automática ni des por perdido un recurso sin haber examinado las fechas.
En materia tributaria, conocer el contenido de una notificación importa. Saber exactamente cuándo produjo efectos y qué plazo tienes para reaccionar puede ser todavía más decisivo.
Referencias documentales
- Agencia Estatal de Administración Tributaria. (2026). Consulta de notificaciones y comunicaciones en la Sede Electrónica. Sede Electrónica de la Agencia Tributaria.
- Agencia Estatal de Administración Tributaria. (2026). Solicitud de días de cortesía para el envío de notificaciones electrónicas. Sede Electrónica de la Agencia Tributaria.
- Agencia Estatal de Administración Tributaria. (2026). Apoderamiento para la recepción de notificaciones electrónicas. Sede Electrónica de la Agencia Tributaria.
- Boletín Oficial del Estado. (2003). Ley 58/2003, de 17 de diciembre, General Tributaria. BOE, núm. 302, de 18 de diciembre de 2003. Texto consolidado.
- Boletín Oficial del Estado. (2015). Ley 39/2015, de 1 de octubre, del Procedimiento Administrativo Común de las Administraciones Públicas. BOE, núm. 236, de 2 de octubre de 2015. Texto consolidado.
- Boletín Oficial del Estado. (2021). Real Decreto 203/2021, de 30 de marzo, por el que se aprueba el Reglamento de actuación y funcionamiento del sector público por medios electrónicos. BOE, núm. 77, de 31 de marzo de 2021. Texto consolidado.
- Tribunal Económico-Administrativo Central. (2026, 25 de marzo). Resolución 00/05861/2025. Ministerio de Hacienda.
- Tribunal Supremo, Sala de lo Contencioso-Administrativo, Sección Tercera. (2026, 12 de junio). Sentencia 740/2026 (recurso de casación 1735/2023; ECLI:ES:TS:2026:2935).