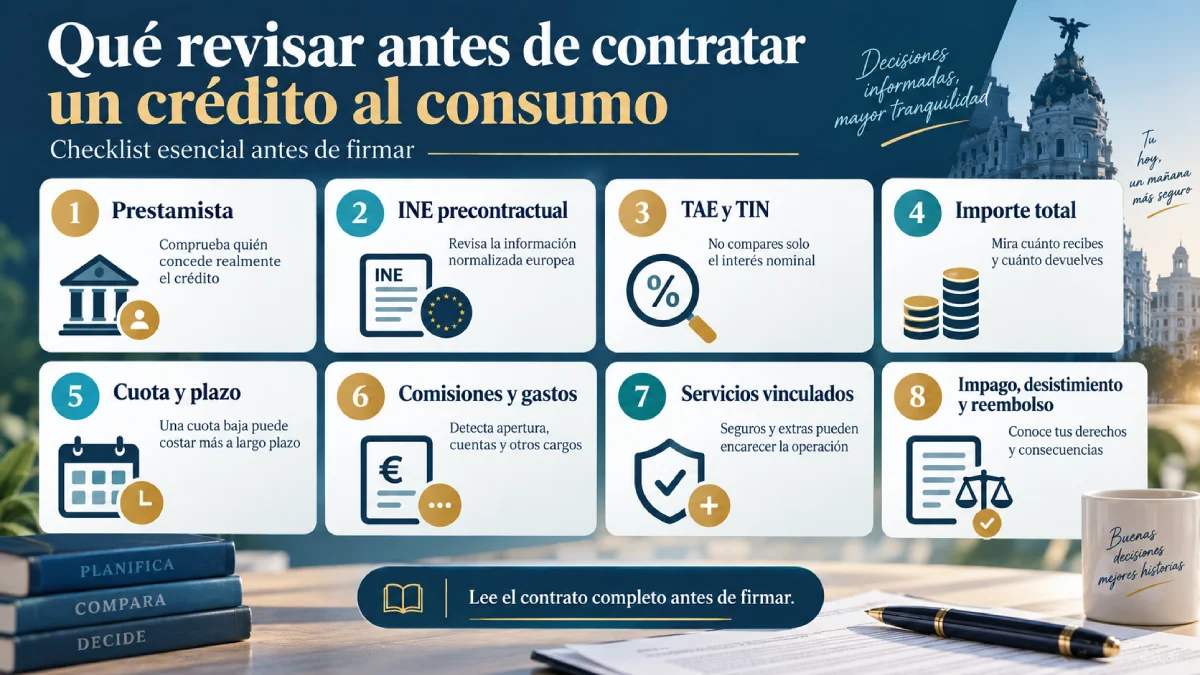
Obtener un crédito sin mirar sus consecuencias es una de las peores decisiones que puedes tomar para tus finanzas. Antes de firmar conviene comprobar la TAE, el coste total, las comisiones, el plazo, la cuota, los servicios vinculados, quién concede realmente el dinero, qué ocurre si dejas de pagar y qué información precontractual has recibido. Ese es, en esencia, el punto de partida para saber qué revisar antes de contratar un crédito al consumo en España.
La cuota mensual puede resultar asumible y el interés anunciado incluso atractivo. Eso no significa que el contrato sea barato. Un plazo más largo puede rebajar la cuota mientras aumenta lo pagado al final; una comisión puede modificar la comparación; un seguro asociado puede añadir un coste relevante. La cuota pequeña hace buena publicidad. El contrato completo, en cambio, es el que termina pasando por tu cuenta bancaria.
En esta guía veremos qué protección ofrece la Ley 16/2011, qué información debes recibir antes de contratar, cómo comparar TIN, TAE y coste total, qué papel cumplen prestamistas e intermediarios, por qué se analiza tu solvencia y qué derechos puedes ejercer después de firmar. Terminaremos con señales de atención, una checklist práctica y el cambio normativo europeo previsto para noviembre de 2026.
Qué es un crédito al consumo y cuándo se aplica esta protección
Qué debes saber: Un crédito al consumo es una categoría jurídica que comprende diferentes formas de financiación concedidas a una persona física que actúa fuera de su actividad empresarial o profesional. La Ley 16/2011 establece su régimen de protección, aunque existen contratos excluidos y otros sometidos solo parcialmente a sus reglas.
La Ley 16/2011 define el contrato de crédito al consumo como aquel por el que un prestamista concede o se compromete a conceder a un consumidor un crédito mediante pago aplazado, préstamo, apertura de crédito u otro medio equivalente de financiación (Jefatura del Estado, 2011).
La palabra “consumidor” tiene aquí un significado concreto. Se refiere a una persona física que actúa con fines ajenos a su actividad comercial o profesional. El prestamista, por su parte, es quien concede el crédito dentro de su actividad comercial o profesional.
Esto importa porque “préstamo personal”, “crédito rápido”, “microcrédito” y “crédito al consumo” no son expresiones perfectamente intercambiables.
Financiación al consumidor · identificar la modalidad
No todas las formas de financiación significan lo mismo: selecciona la modalidad
La denominación comercial orienta, pero no basta para determinar las condiciones ni el régimen aplicable. Selecciona una modalidad para ver qué representa en la práctica y qué datos conviene comprobar.
Lectura jurídica: el nombre comercial de una financiación no determina por sí solo su tratamiento. Para analizarla conviene partir de la operación concreta: quién presta, cuánto se financia, durante cuánto tiempo, qué costes existen y qué relación tiene el crédito con la compra o servicio que pueda estar financiando.
A 21 de septiembre de 2026, la Ley 16/2011 excluye expresamente de su ámbito, entre otros supuestos, los créditos cuyo importe total sea inferior a 200 euros. También contempla reglas específicas o exclusiones para determinadas operaciones, como ciertos descubiertos, determinados créditos sin intereses y contratos de otras características definidas por la propia ley (Jefatura del Estado, 2011).
Por eso conviene desconfiar de una explicación que reduzca todo a “si has pedido dinero prestado, se aplica exactamente la misma normativa”. El Derecho suele tener la molesta costumbre de incluir excepciones, y en este caso son relevantes.
Qué información deben darte antes de firmar un crédito
Idea clave: Antes de quedar obligado, debes disponer de información suficiente para identificar el crédito, conocer quién lo concede, entender sus costes, valorar el calendario de pagos y comparar la propuesta con otras alternativas. La normativa busca precisamente que la decisión se tome antes de firmar, cuando todavía puedes comparar y decir que no.
Este es uno de los puntos más importantes de todo el contrato. La Ley 16/2011 exige que el consumidor reciba, antes de asumir una obligación, información suficiente para comparar distintas ofertas y adoptar una decisión informada sobre el crédito (Jefatura del Estado, 2011).
Con carácter general, esa información se facilita mediante la Información Normalizada Europea sobre el Crédito al Consumo, habitualmente denominada INE. La documentación debe entregarse gratuitamente, con la antelación debida y en papel u otro soporte duradero.
El Banco de España recomienda revisar esa Información Normalizada Europea antes de contratar porque permite comprobar y comparar las condiciones de distintas ofertas dentro de un formato estandarizado (Banco de España, s. f.-a).
Antes de aceptar el contrato deberías poder localizar, cuando resulte aplicable:
- el tipo de crédito;
- la identidad y domicilio del prestamista;
- los datos del intermediario, si interviene alguno;
- el importe total del crédito;
- las condiciones para disponer del dinero;
- la duración del contrato;
- el tipo deudor;
- la TAE;
- el importe total adeudado;
- el importe, número y periodicidad de los pagos;
- determinados gastos de cuentas relacionadas con el crédito;
- servicios accesorios, incluidos seguros cuando correspondan;
- interés de demora y gastos derivados del impago;
- consecuencias del incumplimiento;
- derecho de desistimiento;
- condiciones del reembolso anticipado.
La documentación, además, no debería convertirse en un trámite burocrático de “firma aquí, aquí y aquí”. La propia Ley 16/2011 prevé que el prestamista y, cuando proceda, el intermediario faciliten explicaciones adecuadas de forma individualizada para que el consumidor pueda valorar el producto, sus efectos y las consecuencias de un eventual impago (Jefatura del Estado, 2011).
Si una condición económica importante no la encuentras o no la entiendes, pedir una explicación antes de aceptar el contrato no es ser desconfiado. Es leer lo que vas a pagar.
TAE, TIN y coste total: qué cifra debes mirar para comparar ofertas
En pocas palabras: El TIN informa sobre el tipo de interés aplicado al capital, mientras que la TAE incorpora una visión más amplia del coste anual de la financiación conforme a sus reglas de cálculo. Para comparar créditos también debes mirar el coste total en euros, el plazo, las cuotas, las comisiones y los productos asociados.
Pocas siglas financieras han causado tanta confusión con tan pocas letras.
El TIN, o tipo de interés nominal, expresa el interés aplicado al capital. Es un dato importante, pero no refleja por sí mismo todo el coste económico que puede existir alrededor del contrato.
La TAE, o tasa anual equivalente, expresa el coste total del crédito en porcentaje anual conforme a las reglas previstas legalmente. La Ley 16/2011 incluye dentro del coste total, con sus condiciones, intereses, comisiones, impuestos y otros gastos conocidos por el prestamista relacionados con la operación. También pueden entrar determinados servicios accesorios cuando contratar esos servicios sea necesario para obtener el crédito en las condiciones ofrecidas (Jefatura del Estado, 2011).
El importe total adeudado representa, en términos legales, el importe total del crédito sumado al coste total del crédito.
Conviene verlo de forma ordenada:
Crédito al consumo · coste y condiciones
Qué conceptos debes mirar para entender cuánto cuesta realmente un crédito
Tipo de interés, cuota y plazo explican solo una parte de la operación. Para valorar una financiación conviene revisar también la TAE, las comisiones, el coste total y los productos vinculados.
| Concepto | Qué significa | Por qué debes revisarlo |
|---|---|---|
| TIN | Tipo de interés aplicado al capital. | Un TIN bajo no refleja necesariamente el coste completo. |
| TAE | Coste del crédito expresado en porcentaje anual según sus reglas de cálculo. | Facilita la comparación de operaciones comparables. |
| Cuota | Cantidad periódica que debes pagar. | Una cuota reducida puede proceder de un plazo más largo. |
| Plazo | Tiempo previsto para devolver el crédito. | Influye en la cuota y en el coste acumulado. |
| Comisión | Cargo relacionado con determinadas actuaciones o servicios previstos. | Puede aumentar el coste económico de la financiación. |
| Coste total | Gastos que integran legalmente el coste del crédito. | Permite entender cuánto cuesta financiarse más allá del capital. |
| Productos vinculados | Seguros u otros servicios relacionados con la operación. | Pueden modificar el coste o las condiciones ofrecidas. |
No aislar
El TIN no cuenta toda la operación
Conviene interpretarlo junto con TAE, comisiones y otros costes previstos.
No confundir
Cuota baja no equivale a menor coste
Una mensualidad menor puede estar asociada a un plazo de devolución más largo.
Comparar
Mira la operación en conjunto
Costes y servicios relacionados pueden cambiar la lectura económica de la oferta.
Lectura económica: no conviene decidir por una única cifra. TIN, TAE, cuota, plazo, comisiones, coste total y productos vinculados describen aspectos distintos de la financiación. Compararlos conjuntamente permite entender mejor cuánto se paga, durante cuánto tiempo y qué elementos forman parte de la operación.
El Banco de España dispone de un simulador que calcula una TAE teórica a partir del importe, plazo, tipo de interés, comisiones y otros gastos introducidos por el usuario (Banco de España, s. f.-b).
Un ejemplo para entender por qué el TIN puede engañar si lo miras solo
Imagina dos ofertas hipotéticas por 10.000 euros a devolver en 48 meses. Las cifras se utilizan únicamente para explicar la comparación; no constituyen una recomendación financiera.
Crédito al consumo · ejemplo comparativo
Dos ofertas con el mismo importe pueden cambiar mucho al incorporar sus costes
Este ejemplo permite separar tres datos que pueden transmitir mensajes distintos: el tipo nominal, la cuota periódica y el desembolso total aproximado de la operación.
| Dato | Oferta A | Oferta B |
|---|---|---|
| Importe solicitado | 10.000 € | 10.000 € |
| TIN | 5 % | 4 % |
| Comisión inicial | 0 € | 500 € |
| Plazo | 48 meses | 48 meses |
| Cuota aproximada | 230,29 € | 225,79 € |
| TAE aproximada considerando la comisión indicada | 5,12 % | 6,82 % |
| Pagos periódicos aproximados | 11.054,06 € | 10.837,95 € |
| Comisión añadida | 0 € | 500 € |
| Desembolso total aproximado | 11.054,06 € | 11.337,95 € |
Lectura del ejemplo: elegir únicamente por el TIN o por la cuota puede cambiar la percepción de la oferta. Con los datos mostrados, la Oferta B reduce los pagos periódicos aproximados en 216,11 €, pero añade una comisión de 500 €, por lo que su desembolso total aproximado termina siendo 283,89 € superior al de la Oferta A.
Los importes, cuotas y TAE mostrados son los valores aproximados del ejemplo. En una operación real deben utilizarse las condiciones y cálculos correspondientes a la oferta concreta.
La Oferta B anuncia un TIN menor y presenta una cuota mensual algo más baja. Vista deprisa, puede parecer la opción económica evidente. Cuando se incorpora la comisión inicial, la lectura cambia: el desembolso global aumenta y la TAE refleja un coste anual efectivo superior en este ejemplo.
Eso explica por qué qué revisar antes de contratar un crédito al consumo no puede reducirse a buscar el porcentaje promocional más pequeño.
Cuando tienes dos propuestas delante, las diferencias pueden quedar escondidas entre porcentajes, cuotas, gastos y plazos. El siguiente comparador está pensado para colocar ambas ofertas bajo los mismos criterios. Su función no es decidir por ti, sino impedir que compares una cuota de una oferta con el TIN de otra y acabes mezclando magnitudes distintas.
Crédito al consumo · comparador manual
Compara dos ofertas utilizando exactamente los datos de su documentación
Introduce cada dato en la columna correspondiente. El objetivo es colocar las condiciones una junto a otra para detectar diferencias que pueden quedar ocultas cuando cada oferta se analiza por separado.
Instrucción: introduce en cada columna exactamente los datos que aparezcan en la documentación de cada oferta. Si un dato no figura, no lo deduzcas: déjalo sin completar y comprueba después por qué falta.
Si dos ofertas tienen plazos, importes o formas de disposición muy diferentes, la comparación requiere más cautela. La TAE es una herramienta de enorme utilidad, pero no convierte dos productos estructuralmente distintos en idénticos por arte de magia.
Qué costes y condiciones debes revisar además del interés
Una oferta de financiación debe analizarse como un conjunto. Si alguien consigue que solo mires el TIN, te está enseñando una esquina del cuadro.
La propia información precontractual contemplada en la Ley 16/2011 puede incluir gastos relacionados con cuentas necesarias para gestionar el crédito, servicios accesorios, intereses de demora, gastos por impago y las condiciones para reembolsar anticipadamente la deuda (Jefatura del Estado, 2011).
Antes de firmar, revisa especialmente:
- Comisión de apertura. Comprueba su importe, cuándo se cobra y si se descuenta del dinero que recibes o se incorpora económicamente a la operación.
- Otros gastos contractuales. Identifica qué concepto justifican y dónde aparecen recogidos.
- Seguros y servicios adicionales. Averigua si son necesarios para obtener el crédito en las condiciones anunciadas y cuánto cuestan.
- Cuenta vinculada. Si se exige una cuenta relacionada con el crédito, revisa qué costes puede generar.
- Intereses de demora y gastos por impago. Conviene saber qué sucede después de un retraso antes de que el retraso exista.
- Plazo total. Una financiación extendida durante más tiempo puede aliviar la cuota mensual mientras aumenta el coste acumulado.
- Reembolso anticipado. Lee qué ocurre si quieres devolver parte o toda la deuda antes de la fecha prevista.
Aquí merece una mención especial la situación de quien ya tiene varias obligaciones abiertas. Solicitar otro crédito para atender cuotas anteriores puede dar oxígeno inmediato y complicar el problema después. Soluciones como la reunificación de deudas responden a otra lógica y exigen analizar costes, plazo, garantías y deuda total de forma específica; no deben confundirse con contratar un préstamo nuevo sin revisar el efecto conjunto sobre tu economía.
Si ya existen dificultades serias para atender pagos, puede resultar más útil estudiar contenidos sobre qué hacer cuando no puedes pagar tus deudas o sobre qué deudas pueden cancelarse con la Ley de Segunda Oportunidad que limitarse a buscar otra cuota mensual.
Quién concede realmente el préstamo y qué papel tiene un comparador
La Ley 16/2011 distingue claramente al prestamista del intermediario de crédito.
El prestamista es la persona física o jurídica que concede o se compromete a conceder el crédito dentro de su actividad profesional o comercial.
El intermediario de crédito no concede necesariamente el dinero. Puede presentar u ofrecer contratos de crédito, asistir al consumidor en determinados trámites previos o celebrar contratos en nombre del prestamista, siempre dentro de la definición y condiciones legales correspondientes (Jefatura del Estado, 2011).
Una plataforma de comparación puede cumplir una función distinta. Puede ordenar, mostrar o facilitar el acceso a propuestas sin convertirse por ello en la contraparte que te entrega el capital.
Crédito al consumo · quién interviene
Prestamista, intermediario o plataforma: identifica qué papel cumple cada figura
La entidad o web con la que inicias el proceso no tiene por qué desempeñar siempre la misma función. Conviene distinguir quién concede el crédito, quién interviene en la operación y quién se limita a mostrar o recopilar opciones.
| Figura | Qué hace | Qué debes comprobar |
|---|---|---|
| Prestamista | Concede o se compromete a conceder el crédito. | Razón social, domicilio y condición en el contrato. |
| Intermediario | Presenta, tramita o interviene en operaciones dentro de los supuestos legales. | Quién le remunera, qué función cumple y qué prestamista aparece detrás. |
| Comparador o plataforma | Puede recopilar o mostrar distintas opciones. | Si compara realmente varias propuestas y quién concede finalmente cada crédito. |
Lectura práctica: no des por hecho que la marca, plataforma o web que muestra una oferta es quien concede el dinero. Antes de contratar, identifica la función de cada participante y comprueba qué entidad figura finalmente como prestamista en la documentación de la operación.
La documentación precontractual debe permitir identificar al prestamista y, cuando proceda, al intermediario. Esa identificación merece más atención de la que suele recibir. Saber qué empresa tiene un diseño atractivo es fácil; saber con quién acabas contrayendo la deuda es bastante más importante.
Si utilizas este tipo de herramientas para localizar financiación, también puede resultarte útil entender cómo funcionan los comparadores de ofertas financieras, qué datos ordenan y qué información debes confirmar directamente en la documentación antes de contratar.
Por qué pueden pedirte información sobre ingresos y solvencia
La Ley 16/2011 obliga al prestamista a evaluar la solvencia del consumidor antes de celebrar el contrato (Jefatura del Estado, 2011).
Para ti, esto puede traducirse en solicitudes de información sobre ingresos, obligaciones económicas y otras circunstancias útiles para valorar tu capacidad de devolución.
Hay una precisión importante que conviene hacer aquí: la ley permite que el prestamista consulte ficheros de solvencia en los términos legalmente aplicables. El texto vigente no dice que todas las operaciones exijan consultar obligatoriamente un fichero concreto como ASNEF o la CIRBE. Confundir una facultad de consulta con una obligación universal sería jurídicamente incorrecto.
Si una solicitud de crédito se deniega basándose en la consulta de un fichero, la Ley 16/2011 contempla información específica que debe proporcionarse al consumidor sobre esa consulta en los términos previstos por su artículo 15 (Jefatura del Estado, 2011).
Y aquí aparece otra confusión que merece desmontarse: que una empresa considere que puedes recibir un crédito no equivale a afirmar que deberías solicitarlo.
La evaluación de solvencia responde a obligaciones y criterios del prestamista. Tu decisión exige mirar, además, si la deuda encaja con tus ingresos ordinarios, tus compromisos existentes y tu margen para afrontar gastos imprevistos.
Qué derechos tienes después de firmar
Firmar significa asumir obligaciones, evidentemente. No significa entregar todos tus derechos en la puerta.
Derecho de desistimiento
El artículo 28 de la Ley 16/2011 reconoce al consumidor el derecho a dejar sin efecto el contrato de crédito dentro de los 14 días naturales, sin necesidad de indicar los motivos y sin penalización (Jefatura del Estado, 2011).
El plazo comienza en la fecha de suscripción del contrato o, si es posterior, cuando el consumidor recibe las condiciones contractuales y la información exigida legalmente.
La comunicación debe realizarse antes de que termine el plazo siguiendo las indicaciones facilitadas por el prestamista y mediante un medio que permita dejar constancia.
Ejercitar el desistimiento no significa quedarse con el capital gratuitamente. El consumidor debe devolver el dinero recibido y los intereses acumulados desde la disposición del crédito hasta su devolución, como máximo dentro de los 30 días naturales siguientes al envío de la comunicación de desistimiento (Jefatura del Estado, 2011).
El Banco de España explica este mismo derecho dentro de su información dirigida a clientes bancarios (Banco de España, s. f.-a).
Reembolso anticipado
También puedes plantearte devolver el crédito antes del vencimiento.
El artículo 30 de la Ley 16/2011 permite liquidar anticipadamente, total o parcialmente y en cualquier momento, las obligaciones derivadas del crédito. Esa decisión da derecho a una reducción del coste correspondiente al periodo que queda por transcurrir (Jefatura del Estado, 2011).
Puede existir compensación para el prestamista en determinados supuestos. Cuando el reembolso se produce durante un periodo con tipo deudor fijo, la ley establece, con sus condiciones y excepciones, un límite general del 1 % del importe reembolsado anticipadamente si queda más de un año hasta la terminación pactada, y del 0,5 % cuando resta un año o menos. La regulación contiene supuestos en los que esa compensación no procede y otras reglas que deben revisarse antes de aplicar los porcentajes de forma automática.
Por eso es más correcto hablar de “límites aplicables en determinados casos” que despachar la cuestión diciendo que siempre pueden cobrarte un 1 %. El matiz jurídico, aquí, importa.
Documentación y reclamaciones
Conserva la información precontractual, el contrato, justificantes de pago, comunicaciones con la entidad y cualquier documento relativo a modificaciones, incidencias o cancelación.
La Ley 16/2011 exige que los contratos sometidos a su régimen consten por escrito en papel u otro soporte duradero y que todas las partes reciban un ejemplar del contrato (Jefatura del Estado, 2011).
Si aparece un conflicto, disponer de esa documentación facilita revisar qué se ofreció, qué se pactó y qué se cobró realmente. Si estás en esa fase, puede ser útil ampliar información sobre derechos del consumidor financiero y las vías de reclamación aplicables al tipo de entidad correspondiente.
A estas alturas, recordar cada dato de memoria puede resultar poco realista. La siguiente lista convierte las principales obligaciones informativas en una revisión práctica. La idea es comprobar que tienes delante las piezas esenciales antes de aceptar una obligación financiera.
Crédito al consumo · antes de contratar
Doce datos que deberías localizar y entender antes de contratar
La finalidad de esta lista no es marcar casillas deprisa, sino comprobar que sabes dónde aparece cada condición y qué significa dentro de la oferta que estás valorando.
Progreso previsto del componente: “0 de 12 elementos revisados”.
Completar esta lista te ayuda a detectar información pendiente. No determina, por sí sola, que la financiación sea apropiada para tu situación económica. Puedes tener todos los documentos perfectamente ordenados y seguir estando ante una deuda que no encaja en tu presupuesto.
Qué señales deberían hacerte revisar una oferta con más calma
No toda oferta incómoda es ilícita. Tampoco conviene fingir que todas merecen la misma confianza.
Hay determinadas circunstancias que justifican una lectura adicional:
- No queda claro quién concede el crédito. Si encuentras una marca comercial visible pero te cuesta localizar la identidad del prestamista, busca esa información antes de facilitar datos o contratar.
- La publicidad gira casi exclusivamente alrededor de la cuota. La cuota importa, pero debe leerse junto al plazo, la TAE y la cantidad total que terminarás pagando.
- La TAE resulta difícil de localizar. Cuando una comunicación comercial incluye cifras relacionadas con el coste, la Ley 16/2011 establece determinadas obligaciones de información publicitaria y contempla la TAE entre los elementos relevantes cuando procede (Jefatura del Estado, 2011).
- Aparecen seguros o servicios adicionales que no esperabas. Comprueba si condicionan las condiciones económicas anunciadas y cuánto añaden al coste.
- Las consecuencias del impago quedan enterradas en el contrato. Antes de aceptar una cuota conviene conocer qué se prevé si un mes no puedes abonarla.
- Existe presión para firmar inmediatamente. La información precontractual tiene sentido precisamente porque debe poder estudiarse antes de asumir la obligación.
- La publicidad y el documento final no parecen contar la misma historia. Lo relevante para asumir la obligación será la documentación contractual aplicable, de modo que cualquier discrepancia merece una aclaración previa.
Una buena pregunta práctica es esta: si alguien te pide que aceptes la financiación ahora mismo, ¿qué perdería la operación porque dedicaras unas horas a entenderla? A veces, la respuesta dice bastante.
Checklist final: qué revisar antes de contratar un crédito al consumo
Si has llegado hasta aquí buscando qué revisar antes de contratar un crédito al consumo, puedes resumir el análisis en estos once pasos:
- Identifica al prestamista. Comprueba qué persona o entidad aparece como responsable de conceder el crédito.
- Determina qué producto estás contratando. Un préstamo personal, un crédito abierto, una financiación vinculada y un microcrédito pueden presentar diferencias relevantes.
- Lee la información precontractual. No te limites a la pantalla comercial o al anuncio.
- Localiza la TAE y el TIN. Entiende qué representa cada uno antes de comparar porcentajes.
- Comprueba cuánto dinero recibirás realmente. Si existen cargos iniciales, revisa cómo afectan al importe disponible.
- Calcula cuánto devolverás. Mira el coste en euros además del porcentaje.
- Relaciona cuota y plazo. Una cuota menor puede significar más meses de deuda.
- Revisa comisiones y servicios adicionales. Incluye seguros, cuentas y otros productos relacionados.
- Lee las consecuencias del impago. Intereses de demora, gastos y demás consecuencias deben conocerse antes, no después del primer problema.
- Comprueba desistimiento y reembolso anticipado. Averigua cómo se ejercen y qué efectos económicos pueden tener.
- Guarda la documentación. Conserva la oferta, información precontractual, contrato, justificantes y comunicaciones relevantes.
Ninguno de estos pasos exige ser economista ni jurista. Exige algo bastante más aburrido y bastante más eficaz: leer los números que realmente acabarán afectando a tu patrimonio.
Qué cambia en la regulación del crédito al consumo a partir del 20 de noviembre de 2026
El marco europeo cambia de forma relevante con la Directiva (UE) 2023/2225, que sustituye a la Directiva 2008/48/CE.
La norma europea establece que los Estados miembros debían adoptar y publicar las medidas necesarias para su transposición y que dichas medidas deben aplicarse a partir del 20 de noviembre de 2026 (Parlamento Europeo y Consejo de la Unión Europea, 2023).
La Directiva amplía el ámbito europeo de protección respecto del régimen anterior. Entre los ejemplos expresamente contemplados aparecen créditos inferiores a 200 euros, que la legislación española vigente que hemos analizado todavía excluye del ámbito general de la Ley 16/2011 (Parlamento Europeo y Consejo de la Unión Europea, 2023).
Aquí hay que ser especialmente cuidadoso con las fechas. Que una Directiva europea establezca una obligación de transposición y una fecha de aplicación no autoriza a presentar automáticamente cada una de sus reglas como Derecho español vigente antes de esa fecha.
Con las referencias proporcionadas para esta guía puede afirmarse con seguridad lo siguiente:
| Situación | Estado a 21 de septiembre de 2026 |
|---|---|
| Ley 16/2011 | Es la referencia española utilizada en esta guía para el régimen actualmente aplicable |
| Directiva (UE) 2023/2225 | Está aprobada y en vigor como Directiva europea |
| Aplicación de las medidas nacionales | La Directiva fija el 20 de noviembre de 2026 |
| Créditos inferiores a 200 € | La Ley 16/2011 actualmente los excluye; la nueva Directiva europea amplía su ámbito a este tipo de créditos |
| Cambios concretos de Derecho español desde noviembre de 2026 | Deben contrastarse con la norma española de transposición publicada oficialmente antes de atribuirles vigencia |
Esta distinción puede parecer excesivamente jurídica. No lo es. Entre “Europa ha aprobado una Directiva” y “esta regla concreta ya se aplica hoy a tu contrato en España” existe una diferencia que conviene respetar.
Por eso, si lees afirmaciones sobre nuevas prohibiciones, límites de costes, productos incluidos o nuevas obligaciones que supuestamente “ya están vigentes”, comprueba primero la fecha y la norma española aplicable.
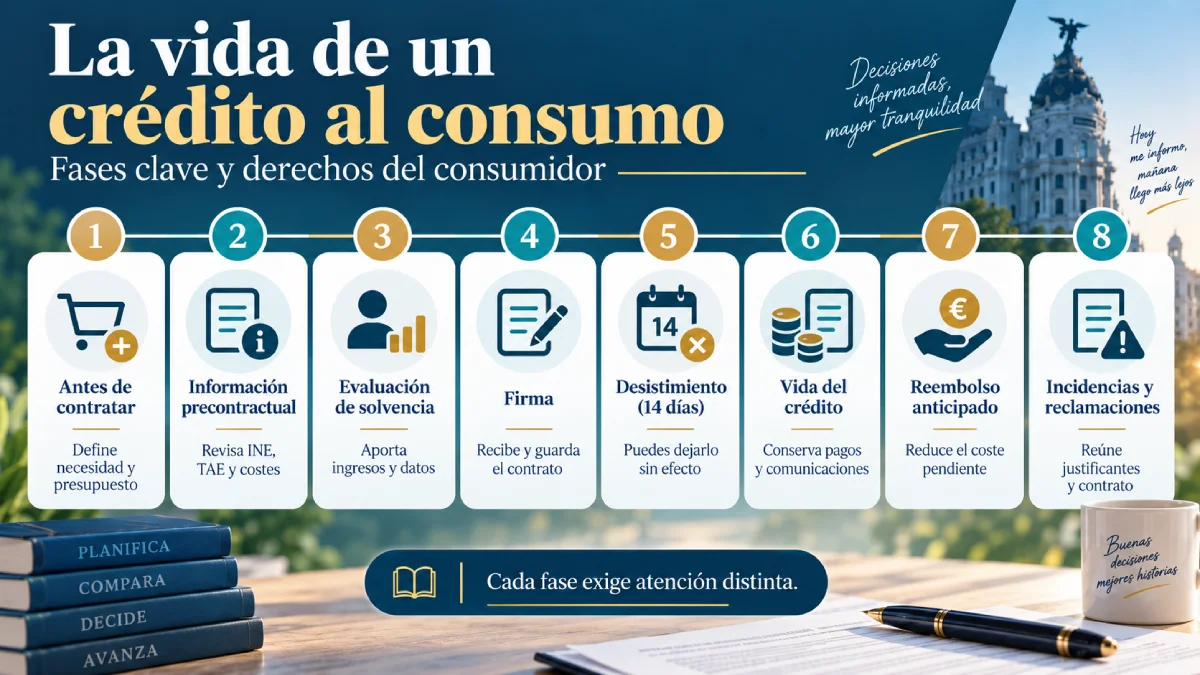
Los derechos relacionados con un crédito tampoco aparecen todos en el mismo momento. Algunos operan antes de la firma; otros adquieren relevancia después de contratar. Esta cronología permite colocar cada comprobación en su fase correspondiente y evita algo muy frecuente: descubrir un derecho cuando el plazo para ejercerlo ya está corriendo.
Crédito al consumo · recorrido contractual
Del análisis inicial a una posible reclamación: recorre las fases del crédito
Las cuestiones relevantes cambian según el momento de la operación. Esta línea temporal permite consultar qué información conviene revisar, conservar o comprobar desde antes de contratar hasta una eventual incidencia.
Instrucción: despliega cada fase para consultar qué información o actuación merece atención en ese momento.
-
Fase 1 Antes de contratar
- Identificar necesidades, importe y capacidad económica.
- Localizar al prestamista.
-
Fase 2 Información precontractual
- Revisar INE, TAE, coste total, pagos, servicios accesorios y consecuencias del impago.
-
Fase 3 Evaluación de solvencia
- Facilitar la información requerida y conocer la finalidad de esa evaluación.
-
Fase 4 Firma
- Recibir el contrato en soporte duradero y conservar una copia.
-
Fase 5 Periodo de desistimiento cuando proceda
- Comprobar el plazo de 14 días naturales y la forma de comunicarlo.
-
Fase 6 Vida del crédito
- Conservar pagos, comunicaciones y modificaciones contractuales.
-
Fase 7 Reembolso anticipado
- Revisar la reducción de costes y la posible compensación en los supuestos legalmente previstos.
-
Fase 8 Incidencias y reclamaciones
- Reunir contrato, comunicaciones y justificantes para poder analizar la discrepancia.
Lectura práctica: la revisión del crédito no termina con la firma. La información precontractual ayuda a decidir; el contrato y los justificantes permiten seguir la operación; y conservar comunicaciones, pagos y modificaciones facilita reconstruir lo ocurrido si posteriormente surge una discrepancia.
La cronología resume el régimen general explicado en esta guía. Los derechos aplicables pueden cambiar según la modalidad de crédito, las características del contrato y el momento en que se celebró.
Antes de firmar, entiende la deuda completa
Pedir financiación no es, por definición, una mala decisión. Firmarla sin comprender el coste y las condiciones sí puede ser una manera extraordinariamente eficaz de complicar unas finanzas que ya iban justas.
Por eso merece la pena alejarse durante unos minutos de la cuota mensual y mirar el contrato entero: prestamista, TAE, importe total, plazo, comisiones, servicios asociados, impago, desistimiento y reembolso anticipado. Esa fotografía completa es mucho más útil que cualquier reclamo comercial aislado.
Si ya existen otras deudas, el análisis debe ser todavía más cuidadoso. Un crédito nuevo puede modificar el problema sin resolverlo. En esas situaciones conviene valorar la deuda global y estudiar, cuando proceda, alternativas jurídicas o financieras específicas antes de asumir otra obligación.
Si existen dudas sobre las condiciones, los costes o las consecuencias jurídicas de un contrato concreto, conviene obtener asesoramiento adaptado a las circunstancias del caso antes de asumir la obligación.
Referencias consultadas:
- Banco de España. (s. f.-a). El crédito al consumo. Portal del Cliente Bancario.
- Banco de España. (s. f.-b). Cálculo de la TAE de un préstamo. Portal del Cliente Bancario.
- Jefatura del Estado. (2011). Ley 16/2011, de 24 de junio, de contratos de crédito al consumo. Boletín Oficial del Estado, 151, de 25 de junio de 2011.
- Parlamento Europeo y Consejo de la Unión Europea. (2023). Directiva (UE) 2023/2225, de 18 de octubre de 2023, relativa a los contratos de crédito al consumo y por la que se deroga la Directiva 2008/48/CE. Diario Oficial de la Unión Europea.