En ocasiones, caer en un impago es difícil de evitar. Una pérdida de empleo, una enfermedad o un gasto extraordinario pueden alterar en pocas semanas un presupuesto que hasta entonces funcionaba. Pero hay otras situaciones en las que las señales aparecen bastante antes. Si te preguntas cómo saber si estoy sobreendeudado antes de caer en impago, fíjate en algo más importante que el mero hecho de seguir pagando: comprueba si necesitas crédito para cubrir otras cuotas, si has dejado de ahorrar, si las deudas consumen una parte creciente de tus ingresos o si cualquier imprevisto amenaza con dejar un recibo sin atender.
Tener varios préstamos tampoco significa, por sí mismo, estar en insolvencia. Conviene desmontar esa idea desde el principio porque mezclar dificultad financiera con insolvencia jurídica conduce a diagnósticos bastante poco útiles. Lo relevante es determinar si tu estructura de pagos sigue siendo sostenible con tus ingresos habituales, sin recurrir constantemente a nueva financiación y sin sacrificar gastos esenciales para mantener las cuotas al día.
Detectar ese deterioro antes del primer impago te da margen. Puedes ordenar las obligaciones, calcular cuánto pesan realmente sobre tus ingresos, revisar costes, negociar determinadas condiciones y estudiar alternativas con más información. A continuación veremos siete señales de alerta, cómo calcular tu carga de deuda, qué decisiones conviene analizar y en qué momento una dificultad económica puede adquirir una dimensión jurídica.
Cómo saber si tus deudas están dejando de ser sostenibles
El sobreendeudamiento suele avanzar de manera menos espectacular de lo que algunos imaginan. No hace falta recibir una demanda ni tener varios recibos devueltos para que exista un problema serio de sostenibilidad. De hecho, una de las fases más delicadas es aquella en la que todavía pagas todo, pero solo consigues hacerlo porque cada mes vas reduciendo tu margen.
La cuestión, por tanto, no consiste únicamente en preguntar si estás al corriente de pago. Conviene observar cómo estás consiguiendo mantenerte al corriente y qué parte de tu economía estás sacrificando para lograrlo.
Estas son siete señales que merecen una revisión seria.
1. Utilizas una tarjeta, un descubierto o un nuevo préstamo para pagar otra deuda
Si una cuota que antes salía de tu nómina empieza a pagarse mediante otra línea de crédito, la estructura se está debilitando. Estás trasladando el problema de un acreedor a otro y, además, puedes estar incorporando nuevos intereses, comisiones o plazos.
Una operación puntual no permite extraer conclusiones definitivas. El problema aparece cuando esta conducta se vuelve recurrente y la financiación nueva deja de servir para una necesidad extraordinaria para convertirse en el mecanismo habitual con el que mantienes las obligaciones anteriores.
Eso exige revisar inmediatamente cuánto debes en conjunto y cuánto te cuesta cada fuente de financiación.
2. Pagas cuotas mínimas y la deuda apenas disminuye
Las cuotas pequeñas pueden producir una sensación engañosa de control. Ves un cargo mensual que parece asumible y puedes pensar que el problema está encauzado. Sin embargo, lo relevante es comprobar cuánto capital estás amortizando y cuánto estás pagando en intereses y otros costes.
Si pasan los meses y el saldo pendiente apenas se reduce, la cuota merece una revisión detallada. En créditos de larga duración o con costes elevados, fijarse únicamente en el importe mensual puede ocultar una carga mucho mayor.
La pregunta útil no es simplemente «¿puedo pagar esta cuota?», sino «¿qué estoy pagando realmente y durante cuánto tiempo?».
3. Cada vez destinas más ingresos a préstamos y tarjetas
Tu sueldo puede permanecer estable mientras las cuotas aumentan. También puede ocurrir lo contrario: las obligaciones siguen siendo las mismas, pero tus ingresos disminuyen o se vuelven irregulares.
En ambos casos, la deuda empieza a ocupar una proporción mayor del presupuesto disponible. Y ahí aparece la presión financiera.
Si después de abonar préstamos, tarjetas, vivienda y gastos imprescindibles apenas queda margen, una incidencia menor puede romper el equilibrio. El hecho de que todas las cuotas se hayan pagado este mes no garantiza que esa estructura sea sostenible durante los siguientes.
4. Has perdido tu capacidad habitual de ahorro
Dejar de ahorrar durante un mes concreto no convierte a nadie en sobreendeudado. Otra cosa muy distinta es que el ahorro haya desaparecido durante meses porque todas las cantidades libres terminan absorbidas por las cuotas.
La ausencia continuada de ahorro elimina el colchón que permite afrontar reparaciones, recibos anuales, gastos médicos u otras necesidades inesperadas.
Cuando ocurre, el siguiente imprevisto corre el riesgo de financiarse también con crédito. Y ahí el círculo empieza a cerrarse con bastante menos elegancia de la que suelen prometer los anuncios de financiación rápida.
5. Estás aplazando gastos básicos para poder pagar las cuotas
Este es un indicador especialmente relevante. Si retrasas revisiones médicas, mantenimiento necesario de la vivienda, suministros, alimentación adecuada u otros gastos esenciales porque el dinero tiene que reservarse para atender préstamos, el presupuesto está sometido a una presión seria.
Pagar puntualmente una deuda mientras se dejan sin atender necesidades básicas no constituye una señal de buena salud financiera.
Conviene revisar entonces el conjunto de la economía familiar, porque la sostenibilidad de una deuda no se mide en abstracto. Se mide después de considerar aquello que necesitas para vivir de forma razonable.
6. Financias de manera recurrente gastos cotidianos
Una compra aplazada puede ser una herramienta de gestión puntual. Si necesitas fraccionar continuamente supermercado, combustible, suministros u otros gastos ordinarios porque tus ingresos ya no alcanzan, la situación es diferente.
En ese escenario, el crédito ha dejado de financiar una adquisición concreta y está empezando a sostener el consumo ordinario del mes.
Cada nueva cuota, aunque individualmente parezca pequeña, reduce el margen de los meses posteriores. Acumular varios pagos de 30, 50 o 80 euros puede parecer inocente hasta que todos coinciden en la misma cuenta bancaria. Las matemáticas tienen esa desagradable costumbre de no dejarse impresionar por cuotas «pequeñas».
7. Un gasto inesperado relativamente pequeño podría provocar un impago
Imagina una reparación del coche, un electrodoméstico que deja de funcionar o un gasto sanitario imprevisto. Si una incidencia de cuantía moderada bastaría para impedirte pagar alguna de tus cuotas, tu margen financiero es demasiado estrecho.
No significa automáticamente que seas jurídicamente insolvente. Sí indica que el equilibrio depende de que absolutamente nada salga mal.
Y basar un presupuesto doméstico en la esperanza de que nunca ocurra ningún imprevisto es una estrategia bastante frágil.
Endeudamiento · señales de alerta
Señales que pueden indicar que la deuda está reduciendo tu margen financiero
Una señal aislada no explica por sí sola la situación financiera. Cuando varias aparecen al mismo tiempo, conviene revisar cuánto cuesta realmente la deuda, qué parte de los ingresos absorbe y cuánto margen queda para gastos esenciales e imprevistos.
| Señal | Qué puede indicar | Nivel de alerta orientativo | Qué conviene revisar |
|---|---|---|---|
| Usas crédito para pagar otra deuda | La deuda empieza a sostenerse mediante nueva financiación. | Alto | TAE, comisiones, saldo pendiente y coste agregado. |
| Pagas cuotas mínimas durante meses | El capital disminuye con demasiada lentitud. | Medio-alto | Capital amortizado, intereses y plazo restante. |
| Las cuotas absorben cada vez más ingresos | Tu margen mensual se está reduciendo. | Alto | Ratio entre cuotas e ingresos netos. |
| Has dejado de ahorrar | Has perdido protección frente a imprevistos. | Medio | Remanente real después de gastos esenciales. |
| Aplazas gastos básicos | La deuda está desplazando necesidades esenciales. | Alto | Presupuesto básico y prioridades de gasto. |
| Financias gastos cotidianos de forma recurrente | El crédito está cubriendo consumo ordinario. | Medio-alto | Total de pagos aplazados y fechas de vencimiento. |
| Un imprevisto pequeño provocaría un impago | Tu liquidez disponible es mínima. | Alto | Ahorro disponible y margen mensual efectivo. |
Lectura financiera: el nivel de alerta es orientativo y no funciona como diagnóstico automático. La combinación de varias señales puede ser más relevante que una sola: utilizar nueva deuda para pagar obligaciones previas, perder capacidad de ahorro y acercarse al impago ante cualquier imprevisto apunta a un margen financiero cada vez menor.
Los niveles “medio”, “medio-alto” y “alto” sirven únicamente para ordenar la revisión de las señales incluidas en este bloque.
Esta tabla es orientativa. Ninguna de estas señales constituye por sí misma un diagnóstico financiero oficial ni determina la existencia de insolvencia en sentido jurídico.
Cuánto endeudamiento es demasiado y qué cifra debes revisar
Una de las formas más útiles de comprobar la presión que soporta tu presupuesto consiste en calcular qué porcentaje de tus ingresos netos se destina cada mes al pago de deudas.
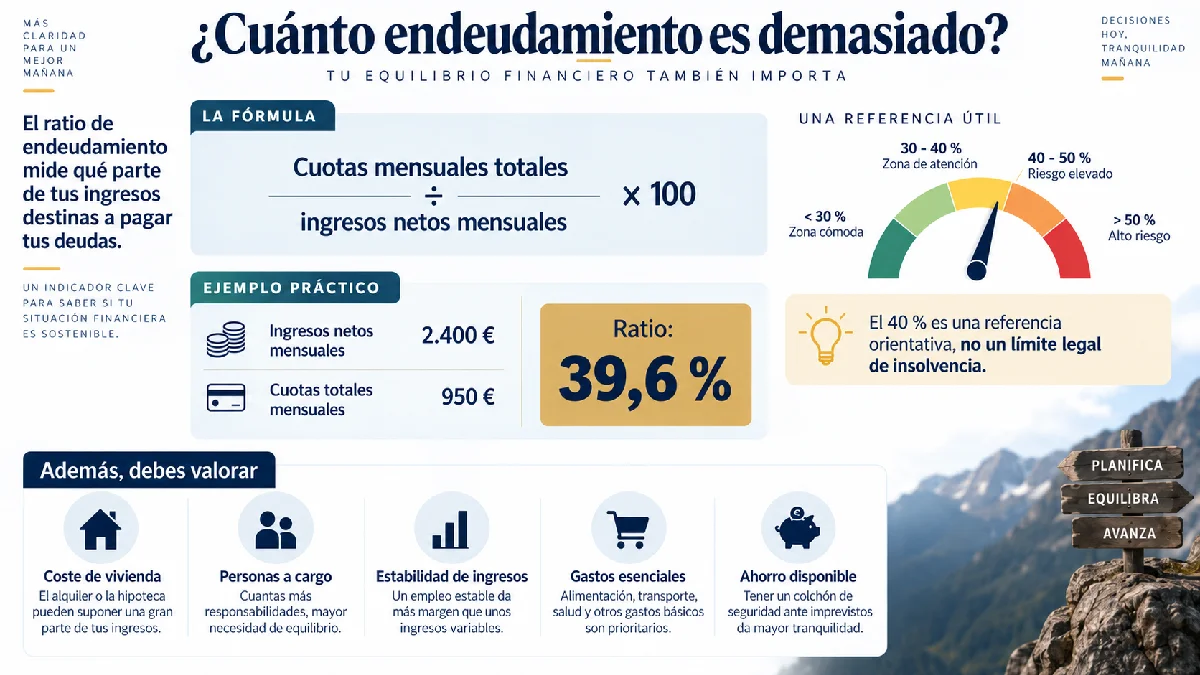
La fórmula es sencilla:
Cuotas mensuales totales ÷ ingresos netos mensuales × 100
Para que el cálculo sirva de algo, debes incluir el conjunto de tus obligaciones financieras periódicas. Dejar fuera la tarjeta, una compra aplazada o aquel préstamo «pequeñito» porque resulta incómodo incluirlo solo consigue una cifra más bonita, no un diagnóstico más útil.
El Banco de España señala como referencia orientativa que el pago conjunto de las deudas no debería superar el 40 % de los ingresos netos mensuales. En ese cálculo deben considerarse las distintas obligaciones financieras, incluidas tarjetas, préstamos y compras aplazadas (Banco de España, 2026).
Un ejemplo sencillo
Ejemplo práctico · peso de las cuotas
Cómo calcular qué porcentaje de tus ingresos destinan las cuotas de deuda
Supongamos un hogar con 2.400 euros netos al mes y cuatro pagos periódicos vinculados a distintas deudas o financiaciones.
- Hipoteca o préstamo vinculado a vivienda 520 €
- Préstamo personal 230 €
- Financiación de un vehículo 120 €
- Tarjeta o compras aplazadas 80 €
En este ejemplo, 950 euros de cuotas representan aproximadamente el 39,6 % de unos ingresos netos mensuales de 2.400 euros.
Qué aporta este cálculo: permite visualizar cuánto espacio ocupan las cuotas dentro de los ingresos mensuales. Por sí solo, el porcentaje no explica toda la situación: también importa cuánto dinero queda después para vivienda, alimentación, suministros, ahorro e imprevistos.
Estás cerca de la referencia del 40 %. Ahora bien, sería un error concluir que un 39,6 % significa automáticamente «situación correcta» y un 40,1 % significa «sobreendeudamiento». El Derecho no funciona así y la economía doméstica tampoco.
Por qué el 40 % no es un límite legal de insolvencia
Ese porcentaje es una referencia financiera para valorar capacidad de endeudamiento. No es un umbral legal que determine por sí mismo que una persona sea insolvente.
Dos familias pueden presentar exactamente la misma ratio y encontrarse en situaciones muy distintas.
Imagina que ambas ingresan 2.400 euros y destinan 800 euros a deudas. Su ratio es del 33,3 %. Sobre el papel parece cómoda. Sin embargo, una puede pagar 500 euros de vivienda, mientras la otra soporta 1.100 euros de alquiler y tiene dos menores a cargo.
La cifra de endeudamiento es idéntica; el margen disponible, evidentemente, no.
Por eso conviene valorar también:
- cuánto pagas por vivienda;
- si existen menores o familiares económicamente dependientes;
- si tus ingresos son estables o variables;
- qué gastos médicos o asistenciales tienes;
- cuánto cuestan tus necesidades esenciales;
- si conservas ahorro disponible;
- si existen recibos anuales o gastos previsibles que todavía no has incorporado al presupuesto.
Una ratio inferior al 40 % puede resultar problemática cuando apenas queda liquidez después de pagar vivienda y necesidades básicas. Del mismo modo, una cifra elevada exige análisis, pero no autoriza a proclamar automáticamente que existe insolvencia jurídica.
Si vuelves a preguntarte cómo saber si estoy sobreendeudado antes de caer en impago, utiliza el porcentaje como una pieza del diagnóstico, no como una sentencia. Una cifra aislada jamás cuenta toda la historia.
Qué puedes hacer antes del primer impago para recuperar margen
Cuando todavía no has dejado de pagar, tienes una ventaja importante: puedes analizar la situación antes de que aparezcan determinadas consecuencias del incumplimiento.
Eso no significa que todas las entidades vayan a aceptar una modificación ni que exista una operación adecuada para cada caso. Significa algo más modesto y bastante más útil: aún puedes tomar decisiones con información, en lugar de reaccionar cuando el problema ya ha estallado.
Empieza por ordenar todas tus deudas
Haz un inventario completo. No confíes en la memoria y no agrupes todas las obligaciones bajo una cifra aproximada.
Para cada deuda anota:
- acreedor o entidad;
- capital pendiente;
- cuota mensual;
- TIN, si lo conoces;
- TAE;
- comisiones relevantes;
- fecha de vencimiento;
- garantías asociadas, cuando existan;
- plazo que queda por pagar.
Después suma todas las cuotas y calcula qué porcentaje representan sobre tus ingresos netos.
Esta sencilla operación suele ofrecer una imagen bastante más precisa que la sensación subjetiva de «voy llegando». Llegar a final de mes utilizando constantemente crédito nuevo es, desde luego, una forma de llegar. Otra cuestión es cuánto tiempo puede mantenerse.
Identifica qué obligaciones están generando más presión
No todas las deudas tienen el mismo coste ni plantean el mismo riesgo.
Conviene revisar cuáles tienen una TAE más elevada, cuáles terminan más tarde, cuáles apenas amortizan capital y cuáles concentran las cuotas que están reduciendo tu liquidez.
También debes distinguir entre una deuda cara y una deuda cuya cuota es especialmente difícil de asumir. A veces coinciden y a veces no.
Con esa información puedes estudiar ajustes presupuestarios, posibles amortizaciones cuando sean viables o consultas con las entidades para conocer si existe alguna alternativa contractual. No presupongas que una negociación será aceptada; simplemente conviene explorarla antes de incumplir cuando la situación lo aconseje.
Compara cualquier refinanciación por el coste total
Uno de los errores más frecuentes consiste en observar exclusivamente la nueva cuota mensual.
Una cuota más pequeña resulta atractiva porque libera dinero cada mes. Pero si para conseguirla el plazo aumenta varios años, el coste total puede elevarse de manera importante.
Cuando acumulas varios préstamos y una parte sustancial del problema procede de la suma de cuotas, puedes estudiar una reunificación de deudas. La operación agrupa distintas obligaciones en un único esquema de pago, pero su conveniencia depende de las condiciones concretas: nueva cuota, plazo, TAE, comisiones, gastos, garantías exigidas y coste total.
El Banco de España advierte precisamente de este punto. Agrupar préstamos puede simplificar los pagos y reducir la cuota mensual, pero esa reducción suele estar vinculada a una ampliación del plazo y puede incrementar el coste final. Por eso recomienda comparar la situación anterior y posterior, incluidos intereses, comisiones y demás gastos (Banco de España, 2026).
Dicho de otro modo: reducir la cuota no equivale necesariamente a reducir la deuda ni a ahorrar dinero. El calendario puede parecer más amable mientras la factura final aumenta. Conviene hacer las cuentas completas antes de firmar.
No tapes un problema estructural con otra deuda
Si después de ordenar tus números descubres que tus ingresos ordinarios no permiten atender cuotas y gastos esenciales de manera sostenible, contratar nueva financiación únicamente para ganar unas semanas puede agravar la situación.
Antes de asumir una obligación adicional, comprueba:
- cuánto dinero nuevo recibirás realmente;
- cuánto tendrás que devolver en total;
- durante cuánto tiempo;
- qué deuda anterior se cancela, si alguna;
- qué comisiones o gastos aparecen;
- qué ocurre con tu cuota total mensual;
- qué margen quedará después de cubrir gastos esenciales.
La financiación nueva debe analizarse como una operación completa. Una cuota reducida impresa en grande no sustituye ese análisis.
Endeudamiento · lectura orientativa
Semáforo orientativo de riesgo financiero
La evolución desde una situación manejable hacia una de mayor presión puede observarse en el margen mensual, el uso recurrente del crédito, la capacidad de ahorro y la posibilidad de atender próximas obligaciones.
Zona verde
Tus cuotas son asumibles con los ingresos habituales, conservas capacidad de ahorro y no necesitas nueva deuda para atender obligaciones anteriores.
Qué observar: que el margen y la capacidad de ahorro se mantengan.
Zona ámbar
Has perdido margen, utilizas crédito con frecuencia, has reducido o eliminado el ahorro y un imprevisto empieza a comprometer el presupuesto.
Qué observar: uso del crédito, capacidad de ahorro y resistencia del presupuesto ante imprevistos.
Zona roja
Ya existen impagos o reclamaciones, o puedes prever razonablemente que no serás capaz de atender próximas obligaciones con normalidad.
Qué conviene hacer: revisar la situación con especial urgencia y valorar asesoramiento profesional.
Importante: este semáforo tiene carácter exclusivamente orientativo y no constituye un diagnóstico financiero ni jurídico. Las circunstancias concretas, el tipo de deuda, los ingresos disponibles y las obligaciones pendientes pueden modificar la valoración de una situación.
Cuándo la dificultad económica empieza a convertirse en un problema jurídico
Aquí es donde conviene afinar el lenguaje. «Tengo muchas deudas», «voy justo», «he dejado de ahorrar», «he dejado de pagar» y «soy insolvente» describen situaciones distintas. Mezclarlas puede llevarte a actuar tarde o, en el extremo contrario, a asumir que estás en una situación jurídica que todavía no existe.
Dificultad económica, sobreendeudamiento, impago e insolvencia no son lo mismo
- Una dificultad económica puede ser temporal. Por ejemplo, un mes con gastos elevados o una reducción puntual de ingresos puede tensionar tu presupuesto sin alterar estructuralmente tu capacidad de pago.
- El sobreendeudamiento, en el sentido financiero utilizado en este artículo, aparece cuando la carga de las obligaciones empieza a absorber un margen excesivo y mantener los pagos exige sacrificar ahorro, recurrir a nuevo crédito o desplazar gastos esenciales.
- El impago se produce cuando una obligación que debía atenderse no se satisface en los términos correspondientes. Puede tratarse de un episodio aislado o formar parte de un problema más profundo.
- La insolvencia jurídica, en cambio, tiene una definición normativa y no debe deducirse únicamente del número de préstamos, del saldo de una tarjeta o de una ratio de endeudamiento.
Qué significan insolvencia actual e insolvencia inminente
El artículo 2 del Texto Refundido de la Ley Concursal establece que existe insolvencia actual cuando el deudor no puede cumplir regularmente sus obligaciones exigibles.
También contempla la insolvencia inminente cuando el deudor prevé que, dentro de los tres meses siguientes, no podrá cumplir regular y puntualmente sus obligaciones (Real Decreto Legislativo 1/2020, art. 2).
Este matiz tiene bastante importancia.
Puedes soportar una elevada carga financiera y seguir disponiendo de capacidad efectiva para cumplir. A la inversa, puedes presentar una ratio aparentemente moderada y encontrarte ante una imposibilidad real de atender próximos vencimientos debido a una caída significativa de ingresos u otras circunstancias.
Por eso el porcentaje del 40 % explicado antes y el concepto jurídico de insolvencia pertenecen a planos diferentes.
- El primero es una referencia para analizar presión financiera.
- El segundo está definido por la normativa concursal atendiendo a la capacidad de cumplir las obligaciones.
Confundir ambos criterios sería jurídicamente incorrecto.
Cuando la prevención deja paso al asesoramiento jurídico
Si ya existen varios impagos, reclamaciones de acreedores o una incapacidad real o previsible para atender las obligaciones próximas, conviene dejar de improvisar.
En ese momento puede resultar necesario estudiar de forma individualizada la situación patrimonial, los tipos de deuda existentes, los ingresos, los bienes y las posibles vías jurídicas disponibles. Entre ellas puede aparecer, cuando concurran las circunstancias correspondientes, el análisis de mecanismos concursales y de la denominada Ley de Segunda Oportunidad.
Este artículo no puede determinar si una persona concreta reúne requisitos para acogerse a un procedimiento determinado. Hacerlo sin revisar deudas, patrimonio y documentación sería convertir una cuestión jurídica seria en una adivinanza, y para eso ya existen suficientes formularios milagrosos en internet.
También conviene conocer que un eventual procedimiento de ejecución está sujeto a límites legales. En materia salarial, el artículo 607 de la Ley de Enjuiciamiento Civil establece que la cuantía que no exceda del salario mínimo interprofesional es inembargable y fija porcentajes progresivos para cantidades superiores (Ley 1/2000, art. 607).
No desarrollaremos aquí toda la escala de embargabilidad porque nos alejaríamos del objetivo principal. Lo relevante es entender que llegar a una fase de reclamaciones o ejecuciones cambia el escenario y exige revisar con precisión las consecuencias jurídicas aplicables.
Test orientativo: ¿tus deudas están entrando en zona de riesgo?
Responde con sinceridad a estas siete preguntas:
- ¿Has utilizado crédito durante los últimos meses para pagar otras cuotas?
- ¿Pagas mínimos o cuotas pequeñas y apenas ves disminuir el capital pendiente?
- ¿Las deudas consumen una proporción cada vez mayor de tus ingresos?
- ¿Has dejado de ahorrar porque todo el margen se destina a pagos?
- ¿Has pospuesto algún gasto esencial para mantener las cuotas al día?
- ¿Financias con frecuencia gastos ordinarios del mes?
- ¿Un imprevisto relativamente pequeño podría hacer que dejaras de pagar una obligación?
Una respuesta afirmativa aislada merece revisión, pero no permite emitir un diagnóstico. Si acumulas varias respuestas afirmativas, conviene sentarte con tus cifras, calcular la ratio de endeudamiento, ordenar todas las obligaciones y comprobar cuánto margen real queda después de cubrir gastos esenciales.
Si además ya existen impagos o puedes prever que no atenderás próximos vencimientos, la situación requiere un análisis más serio y puede justificar asesoramiento financiero o jurídico profesional.
Actuar a tiempo puede darte más margen antes de que llegue el impago
El sobreendeudamiento rara vez empieza con una carta del juzgado. Con frecuencia se anuncia mucho antes: una tarjeta utilizada para cubrir otra cuota, el ahorro que desaparece, gastos cotidianos que empiezan a financiarse y un presupuesto que funciona únicamente mientras no ocurra ningún imprevisto.
Detectar esas señales a tiempo no garantiza una solución sencilla, pero sí permite tomar decisiones con más información. Ordenar las deudas, calcular su peso sobre los ingresos, comparar el coste total de cualquier alternativa y distinguir entre una dificultad financiera y una situación de insolvencia son pasos mucho más sensatos que esperar al primer impago para mirar las cifras.
Y cuando el problema ya supera el terreno del presupuesto doméstico y aparece una incapacidad real o previsible para cumplir, conviene abandonar las soluciones improvisadas. En materia de deudas, actuar con cabeza suele ser bastante menos vistoso que confiar en promesas rápidas, pero jurídicamente y financieramente es una estrategia mucho más defendible.
Referencias consultadas:
- Banco de España. (2026). Capacidad de endeudamiento. Portal del Cliente Bancario.
- Banco de España. (2026, 30 de abril). La reunificación de deudas: calcula bien las consecuencias antes de firmarla. Portal del Cliente Bancario.
- España. (2000). Ley 1/2000, de 7 de enero, de Enjuiciamiento Civil. Boletín Oficial del Estado.
- España. (2020). Real Decreto Legislativo 1/2020, de 5 de mayo, por el que se aprueba el texto refundido de la Ley Concursal. Boletín Oficial del Estado.