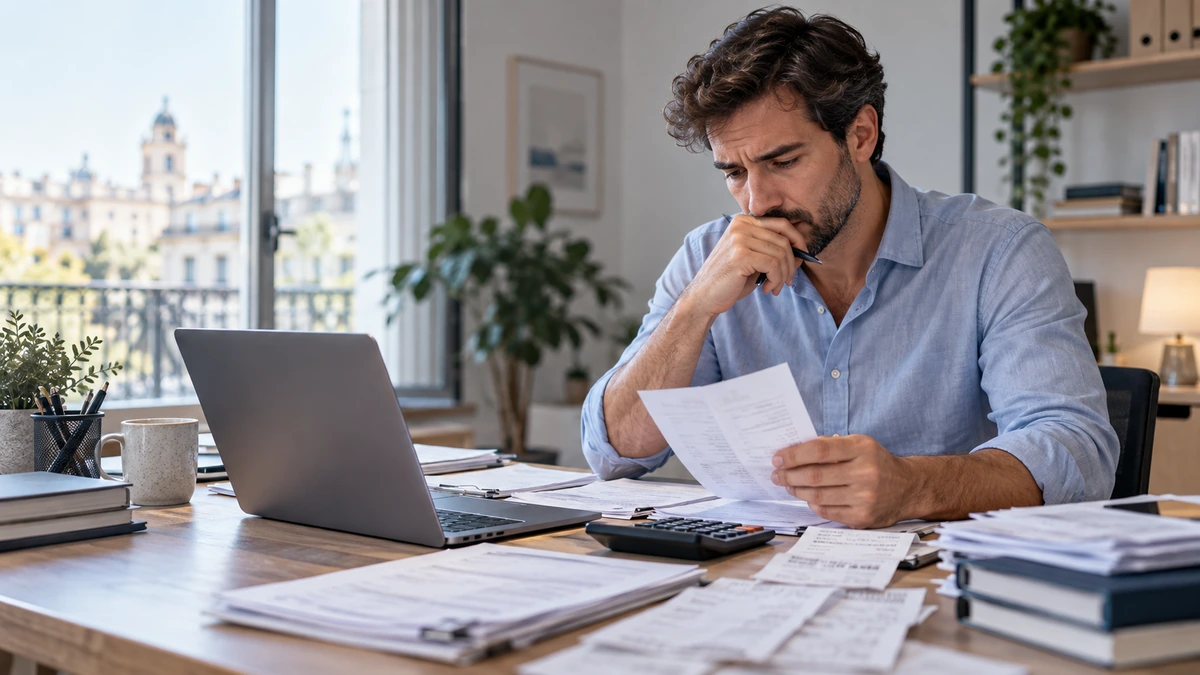
A diferencia de las sociedades mercantiles, donde la responsabilidad queda acotada en gran medida al capital social, el trabajador autónomo responde de sus obligaciones fiscales con todo su patrimonio presente y futuro, conforme al artículo 1.911 del Código Civil. Esta particularidad convierte a cualquier discrepancia con la Agencia Estatal de Administración Tributaria (AEAT) en un riesgo directo para las finanzas personales del profesional.
En el ámbito del Impuesto sobre la Renta de las Personas Físicas (IRPF) y del Impuesto sobre el Valor Añadido (IVA), uno de los principales focos de litigiosidad y expedientes sancionadores radica en la deducción de gastos vinculados a la actividad económica.
El criterio de afección exclusiva y la carga de la prueba
La Ley 35/2006 del IRPF y la Ley 37/1992 del IVA exigen que, para que un gasto sea computable y su IVA deducible, este debe cumplir tres requisitos fundamentales:
- Afección directa y exclusiva a la actividad desarrollada.
- Justificación documental, mediante factura reglamentaria y su correspondiente anotación en los libros registro obligatorios.
- Correlación con los ingresos, demostrando la necesidad del gasto para la obtención de los rendimientos.
El punto de fricción más recurrente en las comprobaciones limitadas se produce en gastos de naturaleza mixta o dudosa: la adquisición y mantenimiento de vehículos turismos, el suministro de la vivienda habitual cuando se trabaja desde casa o los gastos de representación y restauración. En estos supuestos, la normativa invierte la carga de la prueba en contra del contribuyente, exigiéndole demostrar documentalmente la exclusividad del uso profesional.
Gastos del autónomo · prueba documental
¿Qué tendría que demostrar ante Hacienda?
Selecciona el tipo de gasto y comprueba qué aspectos suelen requerir mayor justificación documental.
Importante: el nivel mostrado se refiere únicamente a la dificultad de justificar documentalmente el gasto en el escenario descrito. No determina por sí solo si un gasto es deducible o no, porque esa conclusión depende de las circunstancias concretas y de las reglas fiscales aplicables.
Antes de deducir un gasto, comprueba estas cuatro preguntas
- ¿Está relacionado con mi actividad?
- ¿Dispongo de factura o justificante adecuado?
- ¿Está correctamente registrado?
- ¿Puedo acreditar su uso profesional si Hacienda lo cuestiona?
Tipología de infracciones y graduación de sanciones
Cuando la Inspección o los órganos de gestión tributaria consideran que un gasto no es deducible, proceden a la emisión de una propuesta de liquidación provisional (paralela), anulando la deducción e imputando los intereses de demora correspondientes.
Adicionalmente, si la administración aprecia falta de diligencia o intencionalidad, incoa un expediente sancionador en virtud de la Ley General Tributaria (Ley 58/2003):
- Infracción leve: Inexactitud u omisión de datos sin ocultación ni medios defraudatorios (multa proporcional del 50% de la cuantía no ingresada).
- Infracción grave: Utilización de facturas o documentos falsos o falseados, o anomalías sustanciales en la contabilidad (multas que oscilan entre el 50% y el 100%).
- Infracción muy grave: Utilización de medios fraudulentos de carácter cuantitativo elevado (sanciones del 100% al 150%).
La importancia de la preparación contable preventiva
En la práctica administrativa, gran parte de los recursos de reposición y reclamaciones económico-administrativas fracasan no por falta de razón sustantiva del contribuyente, sino por deficiencias formales en la custodia y systematicidad de los libros registro de ventas, ingresos, compras y gastos.
Dado que el autónomo asume el riesgo patrimonial directo ante cualquier regularización, la prevención en la fase pre-contenciosa resulta decisiva. En este sentido, confiar el cumplimiento contable y la liquidación periódica de impuestos a una firma especializada como DisyEm garantiza que cada asiento y cada deducción aplicada cuenten con la debida justificación documental ante una eventual inspección de la AEAT, minimizando el riesgo de expedientes sancionadores.
Asimismo, al evaluar el coste-beneficio de la prevención contable, es habitual consultar las tarifas del sector para analizar la cuota mensual de una asesoría en función del volumen de facturación y servicios requeridos.
Vías de actuación ante un requerimiento de la AEAT
Si la notificación ya ha sido emitida, el profesional dispone de un abanico de respuestas legalmente tasadas:
- Fase de alegaciones: Presentación de pruebas documentales complementarias dentro del plazo de 10 a 15 días hábiles otorgado tras la propuesta de liquidación.
- Conformidad con la propuesta: Permite acogerse a reducciones de hasta el 30% en la sanción por conformidad y un 25% adicional por pago voluntario sin recurso.
- Vía Económico-Administrativa: Impugnación de la resolución mediante Recurso de Reposición (optativo) o Reclamación Económico-Administrativa ante el TEAR correspondiente, paso previo indispensable antes de acudir a la vía Contencioso-Administrativa.
La adecuada calificación jurídica de las deducciones y el mantenimiento estricto de los criterios exigidos por la Dirección General de Tributos (DGT) constituyen la única salvaguarda efectiva para proteger la estabilidad económica del trabajador por cuenta propia.