Tramitar una herencia en España cuando uno de los herederos vive en el extranjero es perfectamente posible, incluso sin que esa persona tenga que desplazarse para realizar determinadas gestiones. La legislación contempla mecanismos de representación, poderes notariales y procedimientos documentales que permiten intervenir desde otro país. Ahora bien, la distancia no elimina los requisitos legales: para aceptar la herencia, adjudicar los bienes o cumplir las obligaciones fiscales, debes comprobar qué normativa resulta aplicable y cómo acreditar correctamente tus derechos.
Si reclamar una herencia en España ya puede resultar complicado, imagina que uno de los hijos reside en Alemania, otro en Francia y los bienes familiares permanecen en territorio español. Conseguir que todos participen exige cierta coordinación, especialmente cuando intervienen notarías extranjeras, documentos redactados en distintos idiomas y administraciones tributarias con competencias diferentes.
Por eso, si necesitas saber cómo tramitar una herencia en España si un heredero vive en el extranjero, debes empezar por distinguir tres cuestiones: quién tiene derecho a heredar, cómo puede intervenir sin viajar y qué documentos e impuestos exige el procedimiento. A continuación, encontrarás las comprobaciones necesarias para organizar cada paso con seguridad jurídica.
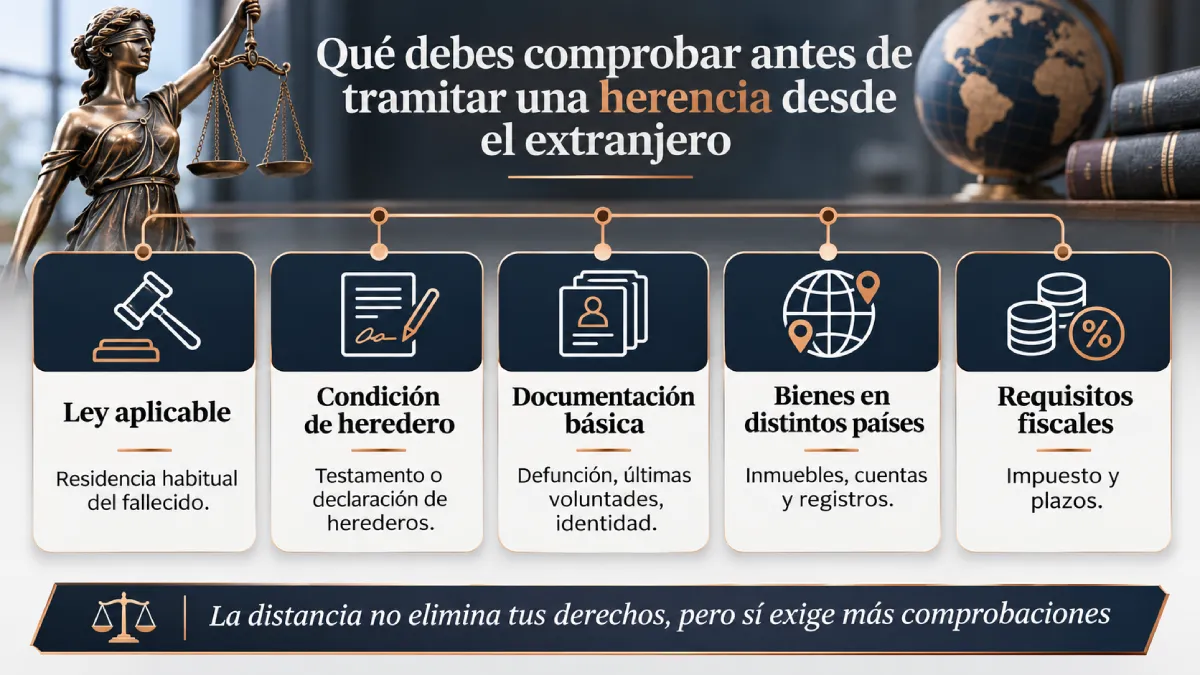
Qué debes comprobar antes de tramitar una herencia desde el extranjero
Qué debes saber: Antes de iniciar una herencia con familiares residentes fuera de España, debes identificar la ley sucesoria aplicable, acreditar quiénes son los herederos y reunir la documentación necesaria. La residencia del heredero no determina automáticamente la legislación que regula el reparto, aunque puede influir en las formalidades documentales y las obligaciones tributarias.
Qué ley se aplica cuando el fallecido o los herederos viven en países diferentes
Uno de los errores más habituales en las herencias internacionales consiste en pensar que la nacionalidad del fallecido o el país donde reside cada heredero determinan automáticamente qué legislación debe aplicarse. La realidad jurídica exige un análisis más preciso.
El Reglamento (UE) n.º 650/2012, relativo a las sucesiones internacionales, establece en su artículo 21 que, como regla general, la sucesión se rige por la ley del Estado en el que el fallecido tenía su residencia habitual en el momento de morir. Sin embargo, el artículo 22 permite que una persona elija válidamente la ley de su nacionalidad mediante una disposición sucesoria, siempre que se cumplan los requisitos correspondientes (Parlamento Europeo y Consejo de la Unión Europea, 2012).
Esto significa que, si una persona fallece después de haber residido habitualmente en España, el hecho de que uno de sus hijos viva en Francia no provoca, por sí mismo, que deba aplicarse la legislación sucesoria francesa.
Para determinar qué normativa puede regir la herencia, debes comprobar estos elementos:
- Residencia habitual del fallecido: es el punto de conexión general para identificar la ley sucesoria conforme al Reglamento europeo.
- Existencia y contenido del testamento: permite comprobar si se designó válidamente la ley de la nacionalidad del causante.
- Circunstancias excepcionales: el Reglamento contempla supuestos en los que existe un vínculo manifiestamente más estrecho con otro Estado.
- Ubicación de los bienes: puede condicionar las actuaciones registrales, la tributación y determinados requisitos de los países afectados.
- Fecha del fallecimiento: resulta relevante para determinar el régimen normativo aplicable a la sucesión.
Imagina que una persona de nacionalidad española fallece después de residir durante años en España. Uno de sus hijos vive en Francia y el patrimonio comprende una vivienda en Madrid y una cuenta bancaria francesa. La residencia del hijo no modifica automáticamente la ley sucesoria, pero será necesario comprobar los procedimientos que permitan acreditar y adjudicar los bienes situados en cada Estado.
Además, debes distinguir la ley que regula quién hereda de las normas fiscales que determinan cuánto debe pagarse. El Reglamento europeo no armoniza los impuestos sucesorios, que quedan sujetos a las disposiciones tributarias correspondientes.
La residencia, la nacionalidad y la localización del patrimonio tienen consecuencias diferentes. Mezclarlas desde el principio es una forma bastante eficaz de complicar un expediente que ya requiere suficiente atención.
Cómo acreditar la condición de heredero desde otro país
Antes de aceptar o repartir una herencia, debes demostrar que tienes derecho a intervenir en ella. Ese derecho puede derivarse de un testamento válido, de una declaración de herederos o de otro título sucesorio reconocido conforme a la legislación aplicable.
En una sucesión tramitada en España, normalmente será necesario comprobar si el fallecido otorgó testamento. Para ello resultan relevantes el certificado de defunción y el certificado del Registro General de Actos de Última Voluntad. Si existe testamento, habrá que obtener la copia autorizada correspondiente; cuando no exista un título testamentario aplicable, puede ser necesaria una declaración de herederos abintestato.
La situación requiere especial atención cuando intervienen documentos expedidos en otros países. Una declaración sucesoria extranjera puede acreditar determinados derechos, pero su utilización en España exige examinar su naturaleza jurídica, sus efectos y la legislación que regula la herencia.
El Certificado Sucesorio Europeo puede facilitar estas gestiones. Se trata de un instrumento regulado por el Reglamento (UE) n.º 650/2012 que permite acreditar la condición de heredero, legatario o determinadas facultades relacionadas con una sucesión en los Estados miembros vinculados por dicho Reglamento. No es obligatorio y tampoco sustituye automáticamente todos los documentos necesarios para adjudicar o inscribir bienes.
La importancia de efectuar estas comprobaciones quedó reflejada en la Resolución de la Dirección General de Seguridad Jurídica y Fe Pública de 29 de diciembre de 2025, publicada en el BOE el 27 de abril de 2026.
La resolución examinó una herencia transfronteriza con documentación sucesoria belga y bienes situados en España. La Dirección General confirmó la necesidad de identificar y acreditar la legislación sucesoria aplicable, aunque consideró improcedentes determinadas exigencias adicionales relativas a certificados extranjeros (DGSJFP, 2025).
La enseñanza práctica es relevante: un documento sucesorio extranjero no debe rechazarse automáticamente por su procedencia, pero tampoco puede darse por suficiente sin examinar qué acredita jurídicamente.
Si necesitas presentar documentación emitida en otro Estado, solicita al notario español que confirme qué título sucesorio acepta, si resulta necesaria alguna formalidad adicional y qué documentos permiten acreditar tu condición de heredero.
Qué documentos debes reunir antes de iniciar los trámites
Preparar correctamente el expediente evita desplazamientos innecesarios, solicitudes duplicadas y retrasos derivados de documentos incompletos.
La documentación concreta dependerá del testamento, de la nacionalidad y residencia del fallecido, de los bienes existentes y de la situación de los herederos. Por eso, antes de solicitar certificados o encargar traducciones, debes identificar qué exige el organismo ante el que se presentarán.
Esta tabla reúne los documentos que habitualmente merece la pena revisar:
| Documento | Para qué sirve | Qué debes comprobar |
|---|---|---|
| Certificado de defunción | Acreditar el fallecimiento | País de expedición y formalidades exigibles |
| Certificado de últimas voluntades | Comprobar la existencia de testamentos inscritos en España | Solicitud y posibles documentos sucesorios extranjeros |
| Testamento o declaración de herederos | Acreditar el título sucesorio | Validez, contenido y ley aplicable |
| DNI, pasaporte o identificación fiscal | Identificar a los herederos | Vigencia e identificación exigida en España |
| Certificados de nacimiento o matrimonio | Acreditar parentesco o situaciones familiares relevantes | Posible exención de apostilla o traducción |
| Poder notarial | Autorizar la intervención de un representante | Facultades, autenticidad y suficiencia |
| Escrituras, notas registrales y certificados bancarios | Identificar y valorar el patrimonio | Titularidad, cargas y saldos correspondientes |
Si alguno de estos documentos procede del extranjero, debes comprobar si necesita autenticación y si la autoridad española requiere una traducción oficial. Existen excepciones, especialmente para determinadas certificaciones públicas europeas, por lo que resulta incorrecto afirmar que todos los documentos extranjeros deben apostillarse y traducirse.
Cuando se exige una versión oficial en español, los servicios de traducciones juradas permiten preparar la documentación lingüística que podrá presentarse ante las autoridades competentes. La necesidad concreta de traducirla deberá confirmarse previamente con la notaría, el registro o la Administración receptora.
También debes identificar los bienes antes de organizar la firma. No es lo mismo una herencia formada exclusivamente por cuentas bancarias que otra con inmuebles, participaciones empresariales y derechos situados en varios países.
La propia Agencia Tributaria distingue entre la documentación sucesoria general y otros justificantes que deben aportarse según el patrimonio, como títulos de inmuebles, certificados bancarios o acreditación de cargas y deudas (Agencia Tributaria, s. f.).
Una última comprobación: reúne los documentos antes de preparar el poder de representación. De esta manera, el notario podrá identificar las operaciones hereditarias previstas y determinar qué facultades deben incluirse para que el heredero residente en el extranjero pueda intervenir correctamente.
Cómo aceptar o firmar la herencia sin desplazarte a España
A tener en cuenta: Si resides en el extranjero, puedes participar en determinadas actuaciones hereditarias mediante un representante autorizado. Para ello, normalmente necesitarás un poder que identifique las facultades concedidas y cumpla los requisitos legales correspondientes. La posibilidad de tramitar la herencia sin viajar dependerá de las operaciones previstas, del país de residencia y de la documentación disponible.
Poder ante un consulado español o ante un notario extranjero
Una de las principales dudas de quienes necesitan aceptar una herencia desde otro país es cómo firmar los documentos cuando no pueden acudir personalmente a una notaría española.
En numerosos supuestos, la solución consiste en otorgar un poder notarial para herencias, mediante el cual autorizas a otra persona para realizar determinadas actuaciones en tu nombre. Puede tratarse de un familiar, un profesional o cualquier representante que reúna los requisitos legales.
Existen dos vías habituales para preparar este documento, aunque sus requisitos no son idénticos.
Poder otorgado ante un consulado español
Los funcionarios consulares españoles habilitados para ejercer funciones notariales pueden autorizar poderes destinados a producir efectos en España. Esta posibilidad resulta especialmente útil para los herederos que residen fuera y necesitan designar a alguien que intervenga ante una notaría española.
El procedimiento suele requerir varias actuaciones:
- Contactar con la oficina consular competente y comprobar si presta el servicio notarial solicitado.
- Preparar la documentación identificativa del heredero y los datos del representante.
- Facilitar el texto del poder con las facultades que deberán ejercerse en España.
- Comparecer ante el funcionario consular conforme a los requisitos del procedimiento.
- Obtener el documento autorizado y remitirlo al representante.
Al tratarse de un poder autorizado por una autoridad española en ejercicio de funciones notariales, no está sujeto a las mismas formalidades de autenticación que un documento otorgado ante un fedatario extranjero.
Poder otorgado ante un notario extranjero
También puedes acudir a un notario del país donde resides. Sin embargo, antes de firmar debes comprobar si el documento extranjero reunirá las condiciones necesarias para utilizarse en España.
Resulta especialmente importante verificar la intervención real del fedatario, su función de autenticación, la capacidad del otorgante y las facultades conferidas al representante.
Dependiendo del país y de los convenios aplicables, podrán exigirse formalidades adicionales de apostilla o legalización. Si el documento está redactado en otro idioma, también deberá comprobarse la necesidad de una traducción oficial.
En este contexto, contar con un traductor jurado puede resultar necesario para preparar la versión lingüística del poder exigida por la autoridad española. La traducción acredita oficialmente su contenido, pero no determina por sí misma la validez del poder ni la suficiencia de las facultades otorgadas.
Antes de elegir cualquiera de estas opciones, solicita a la notaría española que revise el borrador. Una autorización correctamente preparada desde el principio puede evitar que tengas que firmar un segundo documento para subsanar facultades insuficientes.
Qué facultades debe incluir el poder y cómo actúa el representante
No todos los poderes notariales permiten realizar las mismas operaciones. Esta distinción es fundamental porque aceptar una herencia, adjudicar bienes y vender un inmueble son actuaciones jurídicamente diferentes.
Si pretendes tramitar una herencia sin viajar a España, debes explicar al notario qué gestiones realizará el representante y comprobar que el poder las contempla adecuadamente.
Entre las facultades que pueden necesitarse figuran las siguientes:
- Aceptar la herencia: autorizar al representante para formalizar la aceptación conforme a la legislación aplicable.
- Intervenir en el inventario y la partición: identificar los bienes, participar en su valoración y formalizar las adjudicaciones correspondientes.
- Comparecer ante notario: intervenir en las escrituras relacionadas con el expediente sucesorio.
- Realizar gestiones administrativas: presentar solicitudes, aportar documentación y efectuar determinadas actuaciones tributarias.
- Gestionar bienes hereditarios: efectuar las operaciones autorizadas ante entidades financieras u otras instituciones.
- Renunciar a la herencia: cuando corresponda, mediante una autorización adecuada y respetando las exigencias específicas de la repudiación.
- Vender o disponer de bienes: únicamente cuando existan facultades suficientes para realizar dichos actos.
Un aspecto que merece especial atención es la aceptación de la herencia a beneficio de inventario, modalidad que, cuando procede, permite limitar la responsabilidad del heredero por las deudas hereditarias en los términos establecidos por la legislación aplicable. No debe confundirse con la aceptación pura y simple, cuyas consecuencias patrimoniales pueden ser distintas.
También hay que diferenciar el poder para aceptar una herencia del poder necesario para vender posteriormente una vivienda heredada. Que una persona pueda representarte en la adjudicación no significa que esté automáticamente autorizada para transmitir el inmueble a un tercero.
Por eso, el documento debe redactarse teniendo en cuenta las operaciones previstas y los requisitos legales de cada una. Una fórmula excesivamente genérica puede resultar insuficiente, especialmente cuando se pretenden realizar actos de disposición patrimonial.
Antes de firmar el poder, plantea estas preguntas a la notaría española:
| Comprobación | Pregunta que debes resolver |
|---|---|
| Aceptación | ¿El poder contempla la modalidad de aceptación prevista? |
| Adjudicación | ¿Permite intervenir en el reparto y firmar la escritura correspondiente? |
| Representación | ¿Puede el apoderado realizar las gestiones notariales y administrativas necesarias? |
| Bienes | ¿Existen operaciones que requieren autorización específica? |
| Documento extranjero | ¿Se cumplen las exigencias de autenticidad, equivalencia y traducción aplicables? |
Este análisis resulta especialmente importante si el representante va a intervenir en varias fases de la sucesión.
Para preparar la consulta notarial y distinguir las vías habituales de representación, puedes utilizar el siguiente recurso orientativo:
Cómo puedes intervenir en la herencia desde otro país
Selecciona una vía para conocer las actuaciones, los documentos y las comprobaciones habituales antes de otorgar un poder de representación para una herencia en España.
Elige una alternativa para explorarla
Poder ante un consulado español
Puedes consultar a la oficina consular española competente sobre la posibilidad de otorgar un poder notarial para que otra persona te represente en determinados trámites hereditarios en España. Debes confirmar que la oficina presta este servicio y qué facultades debe contener el documento.
Secuencia orientativa de actuaciones
- Define las actuaciones Consulta con el notario que tramitará la herencia en España qué facultades debe recibir tu representante.
- Contacta con el consulado Pregunta por el servicio notarial, la solicitud, la cita y los requisitos de identificación.
- Prepara y firma el poder Aporta los datos solicitados y comparece para otorgar el documento según el procedimiento consular.
- Facilita el poder en España Organiza la entrega de la copia adecuada al representante para su utilización ante el notario correspondiente.
- Oficina consular competente y disponibilidad de funciones notariales.
- Documento identificativo del otorgante y datos del representante.
- Texto o minuta del poder adaptado a la herencia y a las actuaciones previstas.
- Requisitos de cita, comparecencia y documentación adicional.
- El consulado consultado no presta el servicio o existen limitaciones.
- La documentación es insuficiente para preparar el poder.
- Las facultades otorgadas no cubren alguna actuación necesaria en España.
- Se necesita gestionar la entrega del documento al representante.
La oficina consular verifica los requisitos para autorizar el documento dentro de sus competencias. El notario que intervenga en la operación hereditaria en España deberá comprobar que las facultades representativas son suficientes para el acto concreto. Un poder autorizado por un cónsul español en ejercicio de sus funciones notariales no requiere, con carácter general, apostilla para utilizarse en España.
Poder ante un notario extranjero
Otra posibilidad es otorgar el poder ante un notario del país donde resides. Para utilizarlo en España deben examinarse tanto las formalidades internacionales del documento como su aptitud jurídica para acreditar la representación en el acto hereditario concreto.
Secuencia orientativa de actuaciones
- Consulta el texto previamente Pide al notario español que revise las facultades necesarias y el tipo de documento extranjero que podría resultar adecuado.
- Acude al notario local Comprueba que pueda autorizar un instrumento notarial apropiado y no únicamente certificar una firma.
- Revisa las formalidades Averigua si se requiere apostilla o legalización y traducción oficial al castellano, según el caso.
- Remite el documento Facilita el instrumento correspondiente al notario y al representante en España para que puedan comprobarlo antes de realizar el acto.
- Identidad del otorgante, representante y datos necesarios de la herencia.
- Facultades expresas para las actuaciones hereditarias previstas.
- Naturaleza y alcance del instrumento emitido por el notario extranjero.
- Apostilla, legalización o posibles exenciones, y traducción oficial cuando corresponda.
- Revisión de equivalencia funcional y suficiencia del poder en España.
- El documento se limita a legitimar una firma sin una intervención notarial equivalente a la exigida.
- Falta la apostilla, legalización o traducción que resulte necesaria.
- El poder no incluye facultades suficientes para aceptar, partir o adjudicar la herencia.
- Existen dudas sobre los efectos jurídicos del documento extranjero en España.
El notario extranjero interviene conforme a su ordenamiento. Cuando el representante actúe ante un notario español, este deberá examinar la suficiencia de las facultades y la equivalencia funcional del documento extranjero, según el acto y la normativa aplicable. La apostilla acredita aspectos formales de la autenticidad, pero no sustituye esas comprobaciones jurídicas.
Qué ocurre si un heredero no responde o se niega a firmar
Cuando uno de los herederos reside en otro país, es imprescindible distinguir entre la dificultad material para participar y la falta de voluntad de hacerlo.
Si el heredero colabora, pero no puede viajar a España, la solución puede encontrarse en un poder de representación o en otro mecanismo legalmente admisible. La distancia obliga a organizar documentos y firmas, aunque no supone necesariamente un conflicto entre los interesados.
La situación cambia cuando el heredero guarda silencio, rechaza comunicarse con los demás o manifiesta su oposición a determinadas operaciones.
El hecho de que una persona no responda no autoriza a los restantes herederos a actuar como si hubiera renunciado a sus derechos. Tampoco permite adjudicar libremente su participación en el patrimonio.
Cuando resulta aplicable el Derecho civil común español, el artículo 1005 del Código Civil contempla un procedimiento notarial para requerir al llamado a una herencia que manifieste si la acepta o la repudia.
El procedimiento presenta varias características relevantes:
- Una persona con interés legítimo solicita la intervención del notario.
- El notario practica el requerimiento al llamado a la sucesión.
- El interesado dispone de treinta días naturales para manifestar su decisión.
- Si guarda silencio durante ese plazo, el artículo 1005 establece, bajo el régimen civil común, que la herencia se entiende aceptada pura y simplemente.
Este mecanismo exige cumplir los requisitos legales y practicar correctamente la notificación. Cuando el heredero reside fuera de España, la localización del domicilio y la comunicación internacional pueden requerir actuaciones adicionales.
Además, la consecuencia del silencio no es idéntica en todos los derechos civiles españoles. En territorios con normativa sucesoria propia, como Cataluña, deben examinarse las reglas específicas aplicables.
Hay otra distinción decisiva: una cosa es determinar si alguien acepta o repudia una herencia y otra resolver cómo deben repartirse los bienes.
Aunque se produzca una aceptación conforme al procedimiento legal, eso no significa que desaparezcan automáticamente las discrepancias sobre valoraciones, adjudicaciones o derechos de los demás interesados.
Ejemplo práctico: dos hermanos heredan una vivienda en España. Uno reside en Alemania y acepta otorgar un poder para participar en la escritura. El otro, residente en Francia, no responde a las comunicaciones familiares. El primero puede organizar su representación, pero la falta de respuesta del segundo deberá abordarse mediante las actuaciones jurídicas correspondientes.
Por tanto, antes de considerar bloqueada la sucesión, identifica si el problema es documental, de representación o de desacuerdo entre herederos. Cada situación requiere una respuesta jurídica diferente.
Qué hacer con los documentos extranjeros, los bienes y los impuestos
Idea clave: Los documentos extranjeros utilizados en una herencia pueden necesitar apostilla, legalización o traducción jurada, pero las exigencias varían según su procedencia y naturaleza. Además, la ubicación de los bienes y la residencia fiscal de los herederos pueden generar obligaciones diferentes. Antes de presentar el expediente, comprueba las formalidades documentales y los plazos tributarios aplicables.
Apostilla, legalización y traducción jurada: cuándo se necesitan
Cuando recibes documentos expedidos fuera de España, debes comprobar si pueden utilizarse directamente ante una autoridad española o si necesitan formalidades adicionales.
Es habitual encontrar cierta confusión entre apostilla, legalización y traducción jurada. Aunque pueden intervenir en un mismo procedimiento, cumplen funciones diferentes y ninguna sustituye automáticamente a las demás.
La apostilla de La Haya es un mecanismo de autenticación internacional previsto para determinados documentos públicos expedidos en Estados vinculados por el Convenio de 5 de octubre de 1961. Permite acreditar la autenticidad de la firma, la calidad en que actúa quien suscribe el documento y, cuando corresponda, su sello.
La apostilla no acredita que las declaraciones contenidas en el documento sean jurídicamente correctas ni garantiza su aceptación para cualquier trámite.
La legalización diplomática o consular constituye otro procedimiento de autenticación que puede resultar necesario cuando no existe un régimen aplicable de apostilla o una exención que permita utilizar el documento sin esa formalidad.
Por su parte, la traducción jurada permite obtener una versión oficial del contenido de un documento redactado en otro idioma, realizada por un profesional habilitado conforme a las normas correspondientes.
Para entender las diferencias, puedes utilizar esta comparación:
| Tipo de documento | Formalidad que debes comprobar | Posibles excepciones |
|---|---|---|
| Certificado de nacimiento o defunción de otro Estado de la UE | Autenticación y necesidad de traducción | Reglamento (UE) 2016/1191 y formularios multilingües, cuando procedan |
| Poder notarial extranjero | Autenticidad, equivalencia y traducción | Convenios internacionales o regímenes específicos aplicables |
| Testamento o título sucesorio extranjero | Eficacia jurídica y formalidades de presentación | Exenciones o regímenes previstos en la normativa correspondiente |
| Certificado Sucesorio Europeo | Idioma y requisitos de utilización | Régimen propio del Reglamento (UE) 650/2012 |
| Documento público de un tercer Estado | Apostilla o legalización y traducción | Convenios o exenciones aplicables al documento |
Un ejemplo especialmente relevante es el Reglamento (UE) 2016/1191, que elimina determinadas exigencias de legalización para documentos públicos comprendidos en su ámbito. Entre ellos se encuentran ciertas certificaciones relativas al nacimiento, matrimonio o defunción.
Sin embargo, sería incorrecto extender esa exención de forma indiscriminada a cualquier poder notarial o testamento extranjero.
También existe un régimen específico para el Certificado Sucesorio Europeo. El artículo 74 del Reglamento (UE) n.º 650/2012 establece que no se exigirá legalización ni formalidad análoga para los documentos expedidos en un Estado miembro dentro del marco del propio Reglamento (Parlamento Europeo y Consejo de la Unión Europea, 2012).
Qué exige la Agencia Tributaria respecto a los documentos extranjeros
La Agencia Tributaria recoge entre los requisitos documentales del procedimiento del Modelo 650 para no residentes la apostilla y la traducción jurada de documentos expedidos por autoridades extranjeras. También contempla la utilización del Certificado Sucesorio Europeo bajo condiciones específicas, sin perjuicio de los regímenes excepcionales aplicables (Agencia Tributaria, s. f.). Documentación a aportar
Por eso, antes de encargar una traducción, debes consultar a la autoridad receptora y comprobar qué documentación necesita efectivamente.
Cuando sea necesaria una traducción oficial, puedes acudir a traductores jurados habilitados para trabajar con la combinación lingüística correspondiente. La habilitación profesional y los requisitos de certificación son elementos que deben verificarse, especialmente si la documentación se presentará por medios electrónicos.
En este sentido, la Orden AUC/213/2025, de 26 de febrero, constituye una novedad importante para la gestión documental a distancia. La norma regula el uso de la firma electrónica en la certificación de las actuaciones de traductores e intérpretes jurados habilitados por el Ministerio de Asuntos Exteriores.
Esta orden permite certificar traducciones mediante firma electrónica cualificada, siempre que se respeten los requisitos técnicos y formales establecidos. La certificación electrónica puede sustituir a la firma manuscrita y al sello físico sin eliminar la posibilidad de utilizar el procedimiento tradicional (Ministerio de Asuntos Exteriores, Unión Europea y Cooperación, 2025).
Esta posibilidad resulta útil cuando los interesados residen en países diferentes y necesitan coordinar la entrega de documentos.
Antes de presentar documentación extranjera, puedes organizar las comprobaciones pendientes con la siguiente herramienta:
Comprueba la documentación necesaria para tramitar tu herencia
Organiza las comprobaciones de tu expediente sucesorio antes de consultar con la notaría. Identifica lo que ya has revisado y conserva las cuestiones que todavía necesitas aclarar.
Cómo utilizar la lista: marca una casilla cuando hayas comprobado esa cuestión o consultado su aplicabilidad a tu caso. No significa que el documento haya sido validado por un profesional. Puedes cambiar las marcas en cualquier momento.
Comprobaciones que has revisado
Has revisado 0 de 13 comprobaciones. Quedan 13 por consultar.
Consultar comprobaciones pendientes (13)
Estas son las cuestiones que todavía no has marcado. Puedes utilizarlas para preparar tu consulta con la notaría o con un profesional especializado.
La checklist está concebida para ayudarte a identificar documentos pendientes, requisitos de autenticación y cuestiones que debes consultar con el notario. No sustituye la revisión jurídica del expediente ni determina automáticamente la validez de los documentos.
Qué ocurre si existen inmuebles o cuentas bancarias en varios países
Una herencia puede quedar sometida a una misma ley sucesoria y, aun así, exigir actuaciones administrativas distintas en función de dónde se encuentren los bienes.
Esta diferencia resulta especialmente importante cuando el patrimonio incluye viviendas, terrenos, cuentas bancarias, participaciones empresariales u otros derechos situados fuera del Estado donde residía el fallecido.
El Reglamento (UE) n.º 650/2012 proporciona reglas para determinar la ley sucesoria aplicable, pero no elimina todos los requisitos registrales, administrativos o fiscales de los Estados en los que se localizan los bienes.
Por eso, debes separar varias actuaciones:
- Acreditar la condición de heredero: demostrar ante la autoridad correspondiente que tienes derecho a participar en la sucesión.
- Determinar el patrimonio hereditario: identificar los activos, las cargas y las posibles deudas.
- Formalizar la adjudicación: documentar qué bienes o derechos corresponden a cada heredero.
- Realizar actuaciones registrales: comprobar los títulos y documentos necesarios para inscribir inmuebles.
- Gestionar activos financieros: acreditar ante las entidades bancarias los derechos sucesorios y cumplir sus procedimientos.
- Revisar las obligaciones tributarias: identificar los impuestos que pueden resultar exigibles en los países implicados.
Ejemplo práctico: una herencia con una vivienda en Barcelona y un heredero residente en Francia
Imagina que una persona fallece dejando un piso en Barcelona y determinados activos financieros. Uno de sus herederos reside en Francia y no puede desplazarse para intervenir en las gestiones.
En primer lugar, habrá que comprobar la legislación sucesoria aplicable, identificar a los herederos y determinar cómo debe documentarse la aceptación y adjudicación del patrimonio.
Si el heredero decide actuar mediante representante, será necesario preparar un poder con las facultades adecuadas. Además, cuando intervengan documentos franceses, deberán comprobarse las formalidades exigibles para utilizarlos ante las autoridades españolas.
La documentación relacionada con el inmueble también tendrá que permitir realizar las actuaciones registrales que correspondan.
Si se exige una traducción oficial para presentar algún documento en Barcelona, recurrir a un servicio de traductor jurado en barcelona puede facilitar su preparación. Ahora bien, la validez de una traducción jurada no depende, con carácter general, de que el profesional ejerza precisamente en la ciudad donde está situado el inmueble.
El elemento decisivo es que la traducción cumpla los requisitos legales aplicables y pueda utilizarse ante la autoridad receptora.
Este supuesto refleja por qué debes distinguir la legislación que regula los derechos hereditarios de las normas que condicionan la inscripción y gestión de los bienes.
Además, si existen activos en otros países, será necesario comprobar si las autoridades extranjeras solicitan un Certificado Sucesorio Europeo, documentos sucesorios nacionales u otras acreditaciones.
Qué impuestos y plazos debes comprobar si resides fuera de España
La residencia en el extranjero tampoco elimina automáticamente las obligaciones tributarias derivadas de recibir una herencia en España.
Para determinar qué impuestos pueden resultar exigibles, debes examinar la residencia fiscal del fallecido, la del heredero, la localización de los bienes y las disposiciones legales que regulan cada adquisición.
Es especialmente importante diferenciar la obligación personal de contribuir, que puede afectar a residentes fiscales en España por adquisiciones sujetas al impuesto conforme a su normativa, de la obligación real, que puede alcanzar a contribuyentes no residentes por determinados bienes y derechos situados o ejercitables en territorio español.
La aplicación concreta de estas reglas requiere revisar las circunstancias del expediente.
Impuesto sobre Sucesiones y Donaciones
En España, el Impuesto sobre Sucesiones y Donaciones constituye una de las principales obligaciones fiscales que deben examinarse cuando una persona adquiere bienes por fallecimiento.
Su gestión puede corresponder a una administración autonómica o estatal, según las reglas de competencia aplicables. Además, la normativa autonómica que proceda puede afectar a las reducciones, bonificaciones y otros elementos del cálculo.
El hecho de que el heredero viva fuera no significa que necesariamente deba tributar bajo las mismas condiciones que cualquier otro no residente.
El plazo general de presentación del impuesto por adquisiciones mortis causa es de seis meses desde el fallecimiento.
La Agencia Tributaria contempla la posibilidad de solicitar una prórroga por otro periodo de seis meses, siempre que se presente la solicitud dentro de los cinco primeros meses del plazo inicial y se cumplan las condiciones correspondientes (Agencia Tributaria, s. f.). P
Esta cuestión merece atención porque la preparación de poderes y documentos extranjeros puede consumir una parte considerable del tiempo disponible.
La siguiente tabla recoge las principales comprobaciones:
| Actuación | Administración o profesional | Plazo o momento que debes revisar |
|---|---|---|
| Identificar la ley sucesoria | Notaría o profesional jurídico | Antes de aceptar y adjudicar |
| Obtener documentación sucesoria | Registros y autoridades competentes | Al preparar el expediente |
| Formalizar el poder | Consulado o notario competente | Antes de las actuaciones representadas |
| Presentar el Impuesto sobre Sucesiones | Administración tributaria competente | Regla general de seis meses desde el fallecimiento |
| Solicitar una prórroga fiscal | Administración competente | Dentro de los cinco primeros meses, cuando proceda |
| Inscribir inmuebles heredados | Registro de la Propiedad | Tras reunir el título y cumplir los requisitos exigibles |
Hay otro elemento que debes revisar: la representación fiscal de los no residentes.
La Agencia Tributaria establece determinadas obligaciones de designación de representante en España para contribuyentes no residentes sujetos al impuesto, atendiendo, entre otros factores, a su residencia en Estados de la Unión Europea o del Espacio Económico Europeo y a la existencia de mecanismos de asistencia mutua.
Por tanto, no todos los herederos que viven fuera están obligados a designar necesariamente un representante fiscal residente en España. La exigencia deberá comprobarse según la situación concreta.
También puede resultar necesario revisar otras obligaciones relacionadas con los bienes, como el Impuesto sobre el Incremento de Valor de los Terrenos de Naturaleza Urbana cuando se transmiten determinados inmuebles urbanos.
Si existen bienes o conexiones fiscales en otros Estados, deberás comprobar las posibles obligaciones tributarias extranjeras y las medidas aplicables para evitar o corregir situaciones de doble imposición, cuando correspondan.
La recomendación práctica es clara: no dejes la revisión fiscal para cuando todos los documentos sucesorios estén firmados. Los plazos tributarios deben controlarse desde el fallecimiento, aunque todavía existan actuaciones notariales o documentales pendientes.
Cómo organizar una herencia a distancia con seguridad jurídica
Vivir en el extranjero no significa que debas renunciar a una herencia en España ni que necesariamente tengas que desplazarte para intervenir en su tramitación. Existen mecanismos legales de representación y procedimientos documentales que permiten organizar numerosas actuaciones desde otro país.
Sin embargo, la posibilidad de tramitar una herencia a distancia depende de las circunstancias concretas, de los bienes existentes y de los requisitos exigibles a cada documento.
Antes de empezar, debes identificar la ley sucesoria aplicable, acreditar tu condición de heredero, determinar las facultades necesarias para actuar mediante representante y comprobar qué documentos extranjeros necesitan autenticación o traducción oficial.
Además, es esencial distinguir los trámites civiles de las obligaciones tributarias, especialmente cuando intervienen herederos no residentes.
Una documentación correctamente preparada puede evitar subsanaciones y gestiones innecesarias. Para ello, resulta útil utilizar la checklist documental y consultar con antelación los requisitos de la notaría y de las administraciones competentes.
La distancia geográfica puede complicar la coordinación familiar, pero no elimina por sí misma los mecanismos jurídicos que permiten participar en una sucesión.
Referencias consultadas:
- Agencia Estatal de Administración Tributaria. (s. f.). Adquisiciones «mortis causa». Modelo 650: Documentación a aportar. Sede Electrónica de la Agencia Tributaria.
- Dirección General de Seguridad Jurídica y Fe Pública. (2025, 29 de diciembre). Resolución en el recurso interpuesto contra la negativa de la registradora de la propiedad de Cullera a inscribir una herencia transfronteriza sujeta al Reglamento (UE) n.º 650/2012. Boletín Oficial del Estado, núm. 102, de 27 de abril de 2026. BOE-A-2026-9147.
- Ministerio de Asuntos Exteriores, Unión Europea y Cooperación. (2025). Orden AUC/213/2025, de 26 de febrero, por la que se regula el uso de la firma electrónica para la certificación de las actuaciones de Traductores-Intérpretes Jurados, Traductores Jurados e Intérpretes Jurados. Boletín Oficial del Estado, núm. 57. BOE-A-2025-4519.
- Parlamento Europeo y Consejo de la Unión Europea. (2012). Reglamento (UE) n.º 650/2012, de 4 de julio de 2012, relativo a la competencia, la ley aplicable, el reconocimiento y la ejecución de las resoluciones, a la aceptación y la ejecución de los documentos públicos en materia de sucesiones mortis causa y a la creación de un certificado sucesorio europeo. Diario Oficial de la Unión Europea, L 201, 107–134.